持続化補助金の必要書類は、すべての事業者に同じ一式が当てはまるわけではありません。電子申請で入力する項目、個人・法人などの事業形態に応じた添付書類、様式4、特例・加点に応じた追加資料に分けて確認すると、自分が用意するものを整理しやすくなります。
この記事は、2026年11月12日に確認した第20回〈一般型・通常枠〉の公募要領を基に、主に個人事業主と法人の準備を説明します。創業型など別の申請枠へそのまま当てはめることはできません。提出書類の最終確認は、今回の公式要領と電子申請の操作案内で行ってください。
必要書類を4つに分けて整理する
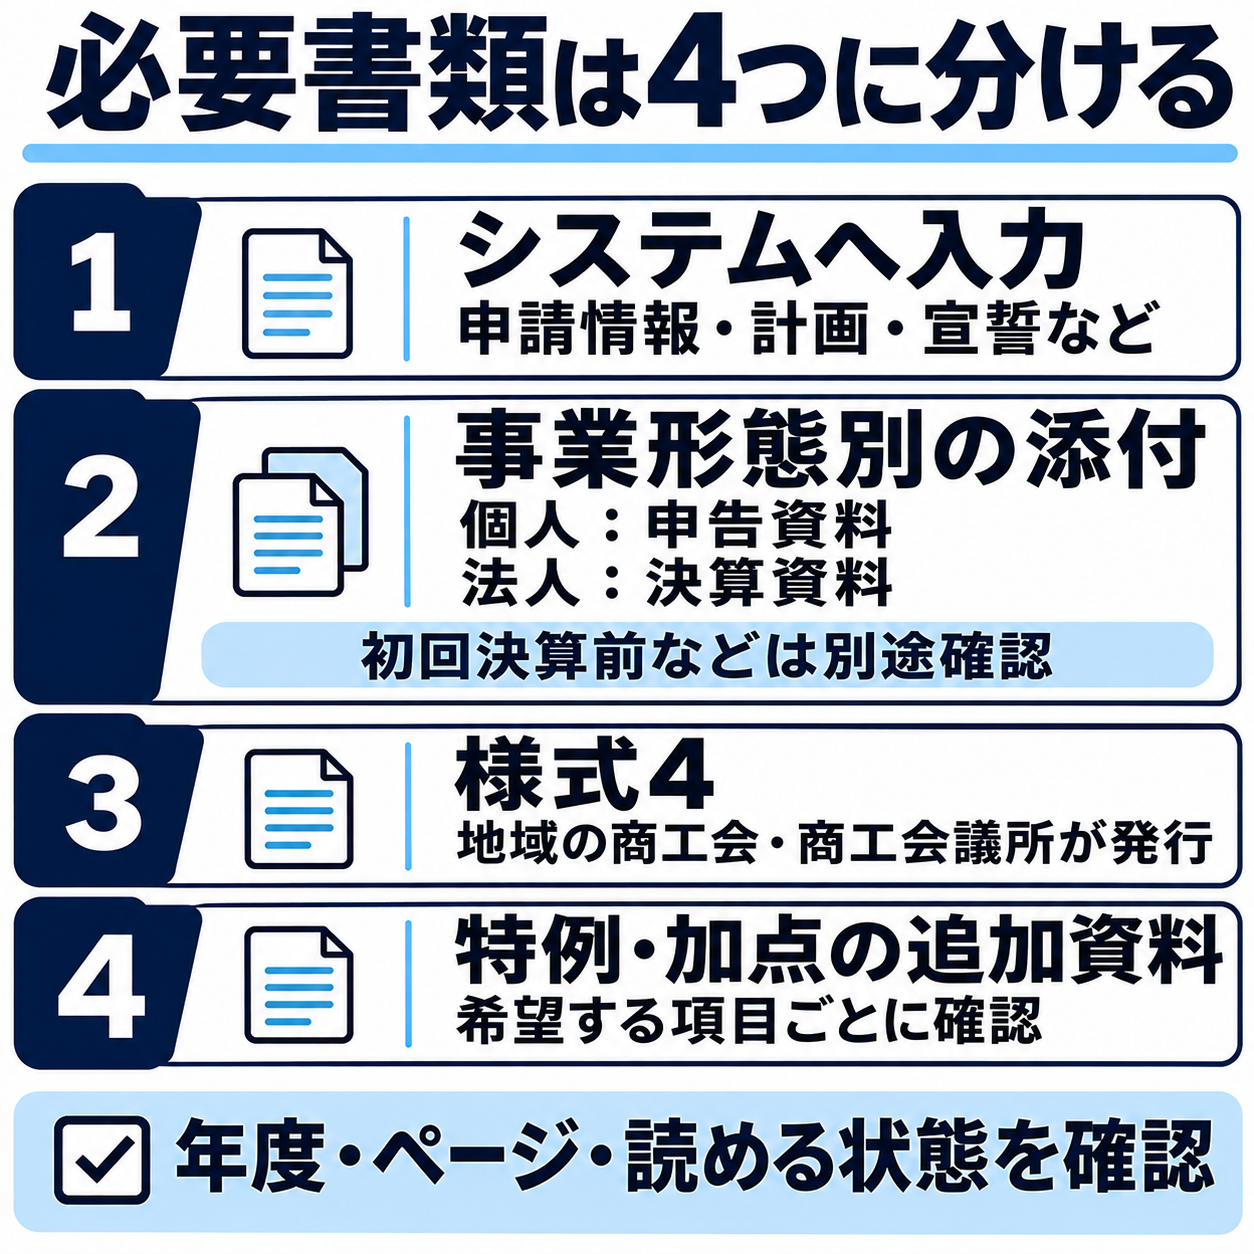
| 区分 | 内容 | 確認すること |
|---|---|---|
| システムへ入力するもの | 申請者情報、経営計画・補助事業計画、宣誓・同意など | 画面に入力する項目と添付する資料を区別する |
| 事業形態別の添付書類 | 個人の申告資料、法人の決算資料など | 対象年度、必要なページ、初回決算前の扱い |
| 様式4 | 地域の商工会・商工会議所が発行する事業支援計画書 | 発行の依頼、地区ごとの反映・添付方法 |
| 特例・加点等の追加資料 | 希望する制度や事業内容に応じた証明資料など | 自分が選ぶ項目に必要な書類と確認時点 |
この4区分は準備の整理方法であり、公式の書類名を置き換えるものではありません。自分用の一覧を作るときは、公募要領の書類名をそのまま控え、「誰が用意するか」「入手できたか」「内容を確認したか」「添付したか」を記録します。ファイルがあることと、提出に使える状態であることは別です。
特に様式4は、ほかの資料と一緒に最後に集めればよい書類ではありません。地域窓口への相談や計画の確認が必要です。決算・申告資料を集める作業と、様式4の相談方法を確認する作業を並行して進めると、準備の停滞を防ぎやすくなります。
様式名がある書類でも、すべてをPDF添付するわけではない
第20回の公募要領では、様式1の申請書、様式2の経営計画兼補助事業計画①、様式3の補助事業計画②、様式5の補助金交付申請書、様式6の宣誓・同意書は、電子申請システムに直接入力する扱いです。様式番号があるからといって、それぞれ紙を作成してPDFを添付するとは限りません。
申請準備では、画面へ転記するための下書きを手元で作成することもあります。その場合は、手元の下書きが完成しただけでは入力済みになっていないことを意識してください。文章や金額を修正した際は、電子申請画面にも最新版が反映されているか確認します。
添付資料が必要な欄に説明文だけを入力したり、入力する計画を別の場所へPDFとして添付したりしても、指定された提出方法を満たすとは限りません。申請画面と操作案内を確認し、「入力」「添付」「システム内の確認・同意」のどれに当たるかを整理しましょう。
GビズIDプライムの準備と登録情報の確認も必要です。資料には現在の名称や所在地が記載されているのに、アカウント側の情報が古いということがないか確認します。アカウントの管理は本人が行い、書類作成を依頼する場合もパスワードの共有を前提にしません。
個人事業主は直近の申告資料と必要なページを確認する
個人事業主の通常の準備では、直近の確定申告書の第一表・第二表に加え、収支内訳書の1・2面、または青色申告決算書の1〜4面を確認します。確定申告書の第一表だけを取り出して準備を終えると、必要な資料が不足します。申告方式に応じて、どの書類一式を提出するかを確認してください。
資料を税理士等へ依頼する場合は、「補助金に必要な申告書をください」だけでなく、今回の公募要領に書かれた書類名とページを伝えると取り違えを防げます。提出対象の年度も明確にし、古い年度のファイルを間違って選んでいないかを確認しましょう。資料の受領後は、実際に開いて必要なページがそろっているかを点検します。
複数の屋号や事業を営んでいる場合は、申請者である本人の資料と、今回の事業計画との関係を整理します。売上の数字を説明するときも、申告資料全体の金額と、対象とする店舗やサービスの金額を混同しないようにします。どの範囲の数値を使っているか、根拠となる集計を手元に残してください。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
開業後に一度も決算期を迎えていない場合
第20回の要領には、開業後に一度も決算期を迎えていない個人事業主について、開業日の分かる開業届と、開業から申請時点までに売上が発生していることを確認できる売上台帳等を提出する扱いがあります。これは、申告資料が手元にない人すべてに使える代替方法ではありません。
すでに決算期を迎えている場合は、所得の大小などを理由に自由に売上台帳へ置き換えず、公募要領の指示に従って申告資料を確認します。開業時期、最初の決算期、申告状況を整理し、どの条件に当たるか不明なときは公式窓口へ確認してください。
売上台帳を準備する際も、申請のために架空の売上を作ることはできません。実際の取引記録を基に、期間や事業者名、取引内容が分かるように整理します。帳簿の作成や申告について税務上の判断が必要な場合は、税理士など適切な相談先へ確認しましょう。
法人は直近1期の決算資料を基本に、例外条件を確認する
法人の基本資料は、直近1期分の貸借対照表と損益計算書です。決算書を一冊持っている場合でも、必要な表が含まれているか、期首・期末、法人名、ページの欠落がないかを確認します。途中の試算表と、提出対象となる決算資料を取り違えないようにしてください。
公募要領には、損益計算書がない場合の申告書表紙と別表四の扱いなども定められています。一般的な必要書類の一覧だけを見て自分で代替資料を決めず、自社がどの条件に該当するか確認します。複数の書類から必要なページを抜き出す場合は、同じ期の資料でそろえることも重要です。
設立後に一度も決算期を迎えていない法人
一度も決算期を迎えていない法人については、設立から申請時点までの実際の売上が確認できる売上台帳等と、所定の登記事項証明書を確認する必要があります。第20回の要領では、この場合の登記事項証明書は、現在事項全部証明書または履歴事項全部証明書について、申請書提出日から3か月以内に発行されたものとされています。
登記事項証明書は、すべての法人にこの条件で一律に求められているという説明ではありません。決算期を迎えたことがあるかなどの条件によって準備するものが変わります。取得した日が新しいかだけでなく、書類の種類と記載内容が今回の指定に合っているかも確認してください。
証明書の取得や売上台帳の準備に時間がかかる場合は、担当者を決めて進捗を管理します。ただし、まだ必要かどうか確認していない資料を大量に取得するよりも、まず公募要領上の該当条件を確定させる方が、費用と手間の無駄を減らせます。
NPO法人は別の一覧で確認する
NPO法人については、対象となるための条件も、活動計算書や法人税申告書等の提出資料も、一般的な株式会社などと同じとは限りません。「法人だから貸借対照表と損益計算書だけ」と判断せず、NPO法人向けの欄と対象要件を確認してください。この記事の個人・法人の基本整理だけで提出資料を確定しないことが必要です。
様式4と、特例・加点の追加資料を後回しにしない
様式4は、地域の商工会・商工会議所が発行する事業支援計画書です。商工会地区では発行のシステム反映、商工会議所地区では受け取ったPDFの添付という違いがあります。自分の地区の方法を確認し、発行された後に申請画面へ必要な反映・添付が済んだかを点検します。
第20回では、様式4の発行受付締切は2026年12月4日、電子申請の締切は2026年12月15日17:00と案内されています。申告資料を集めるのに時間がかかっている場合でも、地域窓口への連絡まで止める必要はありません。現在の準備状況を伝え、相談に必要な資料を確認して進めます。
インボイス特例、賃金引上げ特例、加点項目などを希望する場合は、基本資料に加えて必要になるものがあります。制度名だけで判断せず、申請時・交付決定まで・事業終了時など、どの時点で何を確認するのかも整理してください。特例を選択しただけで、要件を満たしたことにはなりません。
例えばインボイス特例では、登録済みか申請中かによって確認する資料が異なります。登録通知や受信通知などの指定資料と、システム上の宣誓・同意を確認します。賃金関係の資料は従業員の情報を含むため、提出対象と必要な範囲を確認し、関係のない資料まで共有しないようにしましょう。
追加資料の一覧を作るときは、「希望する項目」「該当すると判断する根拠」「提出資料」「今後も満たす必要がある条件」に分けると、書類の収集だけで確認が終わってしまうのを防げます。条件の解釈が不明な場合は、その部分を保留して公式資料や窓口で確認します。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
PDF化とファイル整理で確認したい6つのこと
- 全文が読めるか。文字のつぶれ、光の反射、ページ端の切れを確認します。
- 必要な面・ページがそろっているか。表紙だけ、第一表だけ、片面だけになっていないか確認します。
- 申請者と対象年度が合っているか。似た名前のファイルや過去の資料を混ぜないようにします。
- 指定されたファイル名・形式か。公募要領と操作案内に沿い、添付欄を取り違えないようにします。
- 開く際の制限がないか。読み取れないファイルや、確認できない設定のまま提出しないようにします。
- 不要な個人番号を含めていないか。12桁のマイナンバーは不要とされており、記載がある場合は公式要領に従って黒塗り等を行います。
マスキングは、必要な氏名や金額まで消してしまわないように注意します。見た目だけ黒い図形を重ねても、元の文字が選択・抽出できる場合があります。提出するファイルで不要な番号が見えず、必要な内容が読み取れる状態かを確認してください。確認用に資料を共有する場合も、安全な方法と共有範囲を決めます。
複数人で作業するときは、提出に使うファイルを一つの場所へまとめ、修正前の版を別に管理します。「最終」「最終2」だけではどれを添付したか分からなくなるため、書類名や対象年度など、内容を識別できる命名にしておきます。ただし、提出用の名前に指定がある場合は、その指定を優先してください。
入力内容と添付資料を照合してから提出する
書類がそろったら、電子申請に入力した事業者名、所在地、売上などの数値、経費の内訳と照合します。資料から転記するときは、単位が円か千円か、対象が年間か月間か、法人全体か店舗だけかを確認しましょう。数字だけが一致していても、集計範囲が違えば適切な説明にはなりません。
計画を修正した後には、関連する入力欄も見直します。取組の内容を変えたのに、経費や実施時期が修正前のままということがないか確認します。未完成の資料をいったん添付している場合は、最新版への差し替えが済んだかを最後に確認してください。
提出後は、入力・添付した内容と提出完了を確認できる控えを残します。単にファイルをアップロードした状態、下書き保存した状態と、提出を完了した状態は別です。採択後に申請内容を確認する場面に備えて、提出した版がどれか分かるように整理しておきましょう。
必要書類についてよくある質問
確定申告書は第一表だけで足りますか?
個人事業主の基本資料では、第二表や、収支内訳書または青色申告決算書の指定ページも確認します。自分の申告方式に応じた書類一式を、公募要領の一覧と照合してください。
開業届があれば、申告資料は不要ですか?
一律に不要にはなりません。開業後に一度も決算期を迎えていない場合の扱いと、すでに決算期を迎えた場合を分けて確認します。単に申告資料が見つからないという理由で、開業届に置き換えないでください。
以前の申請で使った資料をそのまま使えますか?
対象年度、証明書の発行時期、今回の様式・提出方法を改めて確認する必要があります。前回そろっていたことは、今回も要件を満たすことを意味しません。使える資料と更新が必要な資料を分けて整理します。
書類をそろえれば採択されますか?
必要書類の提出は申請の前提ですが、採択を保証するものではありません。対象要件、計画内容、経費などの審査があります。書類の不足をなくすことと、事業の説明を適切にすることを両方進めます。
書類作成支援を相談するときの準備
当事務所へ相談する場合は、事業形態、開業・設立時期、決算期を迎えたことがあるか、希望する特例・加点、現在そろっている資料を整理してお知らせください。資料の一覧だけでも、次に何を確認する必要があるかを相談しやすくなります。
当事務所の支援は、要件の確認、ヒアリング、書類作成支援、申請前の確認などです。税務申告の判断や地域窓口による様式4の発行、採択審査とは役割が異なります。必要な資料を正確に集め、本人が内容を確認したうえで申請を進めるための支援としてご相談ください。