持続化補助金で使える経費かどうかは、品物やサービスの名前だけでは決まりません。今回の販路開拓に必要か、発注・支払い等の時期が条件に合うか、内容と金額を資料で確認できるかを見たうえで、経費区分ごとの条件を確認します。「仕事で使うもの」「業者から対象と言われたもの」が、そのまま補助対象になるとは限りません。
この記事は、2026年11月12日に確認した第20回〈一般型・通常枠〉の公募要領に基づく整理です。過去の公募回や別の申請枠では条件が異なることがあります。個別の支出の最終判断は、今回の公式要領と公式窓口で確認してください。見積を取ることと、発注・契約・支払いを進めることは分けて考えます。
対象経費は「用途・時期・証拠」の3点から確認する
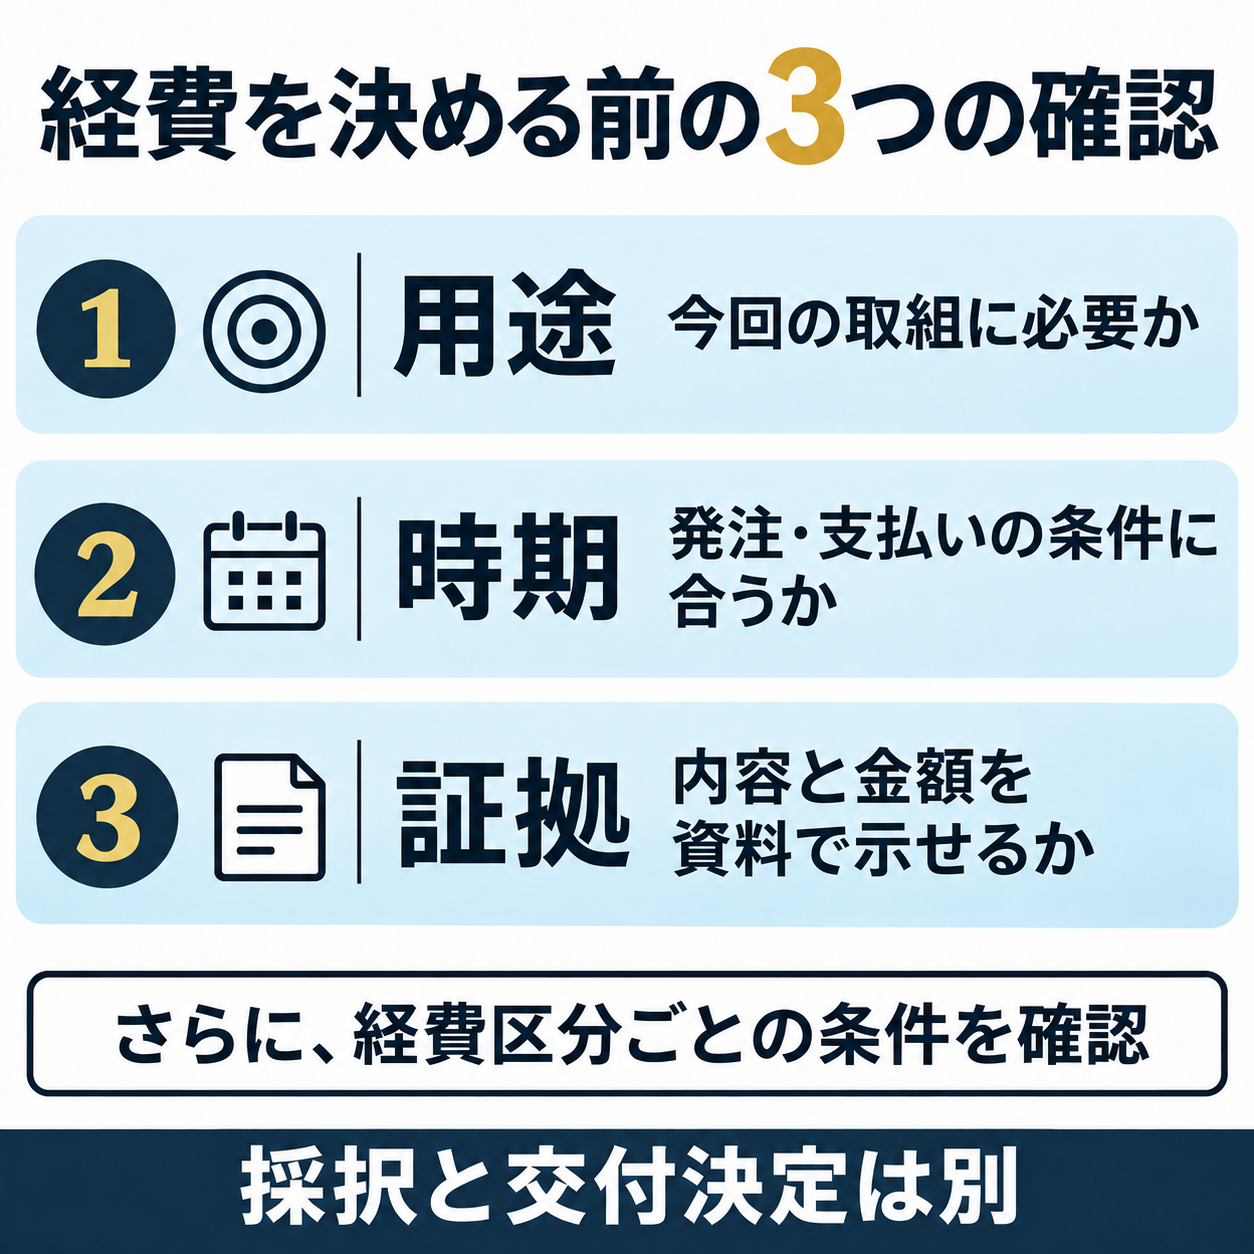
最初に、その支出を今回の取組だけに必要なものとして説明できるかを考えます。次に、交付決定や補助事業期間との関係で、発生・支払いの時期が条件に合うかを確認します。そして、見積や納品、請求、支払い等の資料によって、実際の取引内容と金額を確認できるようにします。
| 確認点 | 自分に問いかけること | 準備する情報 |
|---|---|---|
| 用途 | どの顧客に向けた、どの取組に必要か | 計画との対応、仕様、数量、使用場所 |
| 時期 | いつ発注・契約し、いつ納品・支払いをするか | 交付決定の確認、実施予定、取引先の納期 |
| 証拠 | 何をいくらで実施したと確認できるか | 見積内訳、取引書類、支払記録、実施内容の記録 |
この3点を満たせば、どの経費でも認められるという意味ではありません。経費区分ごとの対象外の例、上限、見積の条件なども確認する必要があります。まず共通する確認点で候補を整理し、その後に個別ルールを照合する順番にすると、見落としを減らせます。
まだ内容が決まっていない支出は、無理に金額だけを計画へ入れないようにします。「何に使うか確認中」「仕様を比較中」「発注前に対象区分を確認する」と状態を分けると、未確認のものが確定済みの経費に混ざるのを防げます。資料の準備状況も合わせて管理しましょう。
第20回の8つの経費区分を確認する
| 区分 | 検討する内容 |
|---|---|
| 機械装置等費 | 新たな取組に必要な機械・設備等。汎用品や単なる更新に注意 |
| 広報費 | 商品・サービスの販路開拓に使う広告や販促物等 |
| ウェブサイト関連費 | ウェブサイト、ECサイト、システム等の制作・改修等 |
| 展示会等出展費 | 展示会や商談会等への参加に関する支出 |
| 旅費 | 販路開拓等の取組に必要な出張等の支出 |
| 新商品開発費 | 新商品等の開発に必要な支出 |
| 借料 | 取組に必要な機器・設備等を借りる費用など |
| 委託・外注費 | 他の区分に該当しない外部への委託等。内容と条件を確認 |
表は区分を見渡すための要約で、各区分の対象範囲をすべて列挙したものではありません。同じ支出でも用途や契約内容によって確認点が変わります。「外注したから委託・外注費」と一律に考えず、ウェブサイトの制作など専用の区分があるものは、その区分で確認します。
複数の作業が一つの見積に入っている場合は、内容を分解して検討します。広告の制作、ウェブサイトへの掲載、運用作業などがまとめられていると、どの部分がどの区分か分かりにくくなります。取引先に内訳を確認し、同じ費用を複数の区分へ重複計上しないようにします。
区分に迷う場合は、商品名だけで問い合わせるより、成果物、利用目的、使用場所、期間、契約の内容を整理して伝えます。公式要領のどの説明を読んで迷っているのかも示すと、確認事項が明確になります。対象と決まる前に注文を進めないことが大切です。
事業に必要なものでも、補助対象にならないことがある
汎用性の高い機器や、単なる取替え更新に注意する
第20回の公募要領では、パソコン、事務用プリンター、タブレット端末など、汎用性が高く目的外使用になり得るものが対象外の例に挙げられています。日常の事業に役立つことと、今回の補助対象になることは別です。「申請に使うパソコンだから必要」という理由だけで対象にできるものではありません。
機械や設備についても、古くなったものを取り替えるだけで、新たな販路開拓につながらない更新は対象外の例に挙げられています。新しい取組に必要な機能なのか、現状の維持なのかを整理しましょう。申請文の表現を変えるだけで、実態が変わるわけではありません。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
会社の紹介と、商品・サービスの販路開拓を区別する
広報費を検討するときは、何を誰に伝えて販売につなげるのかを確認します。会社名を広く知ってもらうだけの案内や、採用を目的とした広告などを、今回の商品・サービスの販路開拓と同じように扱わないでください。制作物の内容、配布先、掲載期間まで整理して確認します。
印刷物を作る場合は、部数だけでなく実際に使う計画も必要です。未配布・未使用の部分や、補助事業期間外の掲載・配布などは対象外になることがあります。たくさん作れば有利になるのではなく、計画に必要な数量と実施の見通しを持つことが重要です。
ウェブ関連は制作だけでなく使える状態まで考える
ウェブサイトやシステムは、制作費という名前だけで判断せず、実施内容と経費区分を確認します。第20回の要領では、補助事業期間内に運用に至らなかったホームページ等は対象外の例に挙げられています。納品される予定日だけでなく、確認・修正・公開や運用の準備を含めて日程を考えましょう。
ソフトウェアの利用期間が補助事業期間を超える場合の扱いや、一般事務用ソフト、既に導入しているソフトの更新料などにも条件があります。月額契約や年間契約は、請求額全体がそのまま対象になると考えず、対象期間と計上方法を確認してください。
広報費とウェブサイト関連費には個別の上限がある
第20回の公募要領では、広報費とウェブサイト関連費について、それぞれ当該経費の補助金交付申請額の上限が30万円(税込)とされています。また、広報費だけ、またはウェブサイト関連費だけでの申請はできないとされています。これは制作業者へ支払う請求額の上限を単純に示した数字ではなく、補助金交付申請額に関する条件です。
業者の見積額、補助対象として計上する経費、補助金として申請する金額、事業者が負担する金額を区別して確認します。数字の名称を曖昧にしたまま「30万円まで使える」と説明すると、必要な自己資金や申請額を誤解することがあります。実際の計算では補助率や申請枠等の条件も含めて確認してください。
上限に合わせるために、必要のない別の経費を付け足すことは適切ではありません。事業計画に必要な取組と経費を整理したうえで、各区分の条件を満たすかを確認します。対象区分を変えるだけで上限を回避できると考えず、実際の内容に合う区分を使うことが必要です。
ウェブサイトに掲載する写真や動画と、別の広告媒体で使う制作物など、利用先によって確認が必要なものもあります。見積の名称だけで決めず、どこで何のために使うのかを明らかにします。過去の解説記事の金額や割合を覚えていても、今回の要領を基準に確認してください。
見積の取得と、発注・契約・支払いを分ける
見積は、内容や価格を検討するための資料です。見積を受け取っただけで、購入や契約が成立したと考える必要はありませんが、申込書の提出や注文確定ボタンなどが契約につながる場合があります。取引先とのやり取りでは、今は見積の検討段階なのか、発注した状態なのかを明確にしてください。
補助対象経費は、原則として交付決定日以降に発生し、補助事業期間中に支払いを完了するものとして確認します。採択されたことと交付決定は別なので、採択の連絡を見てすぐ発注してよいとは限りません。交付決定の状況と、対象となる期間を確認してから進めます。
一方、展示会等の出展については、交付決定前の出展申込みに関する例外が公募要領にあります。ただし、出展料の請求・支払いの時期などに条件があります。「事前の申込みは全部禁止」「展示会なら先に支払ってよい」のどちらも一律には言えません。例外を使う場合は該当箇所を読んで、申込み・請求・支払いを別々に確認してください。
すでに何かを申し込んだ場合は、行った操作、日付、契約書やメール、請求・支払いの状況を整理します。対象になるか分からないからといって、日付を変えたり実際と異なる書類を用意したりすることはできません。事実関係を正確に伝え、対象外となる可能性も含めて確認します。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
見積書は「何をいくらで行うか」が分かる形にする
見積書では、取引先、宛名、日付、有効期限、仕様、数量、単価、税の扱い、納品内容などを確認します。必要な記載は経費や取引内容によって異なりますが、内容が分からない一式表示のままでは、計画との対応や金額の妥当性を説明しにくくなります。
広告制作なら制作と掲載、機器なら本体と付属品、ウェブ制作なら作業範囲や成果物、運用の内容など、比較や確認に必要な内訳を取引先へ確認します。対象にならない費用が含まれている場合は、どこがその部分かを明確にします。見積額全体を一つの対象経費として扱ってよいとは限りません。
複数の見積が必要になる条件も確認します。第20回の要領では、一定額を超える発注や中古品の購入について、複数の見積に関する定めがあります。特に中古品は、価格だけでなく販売者、購入単価、比較する品物等の条件があります。新品と同じつもりで購入する前に、該当する区分の説明を読んでください。
見積を比較するときは、単に安い順に並べるのではなく、仕様や作業範囲が同等かを確認します。片方には保守が含まれ、もう片方には含まれない、といった違いがあると金額だけでは比較できません。必要な内容を先に決め、比較の条件をそろえることが準備の基本です。
採択後の報告に備え、支出の記録を最初から残す
経費の準備は見積書で終わりではありません。実際に発注し、納品やサービス提供を受け、請求に基づいて支払ったことを確認できるようにします。見積、発注、契約、納品、請求、支払い、実施内容の記録が、同じ取引として対応するように整理しましょう。
取組ごとに資料をまとめ、変更があったときは変更前後と確認内容を記録します。商品名や金額が途中で変わった場合に、理由が分からないままでは報告時の説明が難しくなります。計画の変更に手続きが必要なこともあるため、実施前に公式の案内を確認し、自己判断で進めないようにします。
支払いの方法や期限についても、取引先の都合だけで決めず、補助金の条件と照合してください。補助金の入金前に支払いが必要になるため、対象外経費や自己負担分を含めて資金計画を立てます。補助上限まで受け取れる前提で契約を進めることは避けましょう。
対象経費についてよくある質問
業者から「補助金が使える」と言われれば大丈夫ですか?
業者の説明だけで確定はできません。公募回、申請枠、用途、経費区分、発注等の時期、証拠書類の条件を確認します。同じ商品でも、すべての事業者の申請で対象になるとは限りません。
パソコンを新しくしたいのですが対象ですか?
第20回の要領では、パソコンなどの汎用性が高い機器は対象外の例に挙げられています。事業に必要であることと、補助金の対象であることは分けて考えてください。
見積を取ったら、そのまま発注してよいですか?
見積の取得と発注は別です。交付決定や補助事業期間、個別の例外条件を確認してから進めます。採択だけで発注の条件を満たしたと考えないことが大切です。
ウェブサイト制作費は全額を補助してもらえますか?
全額補助を前提にできません。補助率、ウェブサイト関連費の上限、単独申請の制限、対象となる作業と期間などを確認します。業者への支払額と補助金交付申請額を区別して計算する必要があります。
計画に書いた経費なら、採択後は必ず認められますか?
採択だけで個々の経費や支払額が最終確定するわけではありません。交付決定までの確認や実績報告等を経るため、見積や取引書類を整え、条件に沿って実施する必要があります。
相談するときは、経費の名前より内容と時期を伝える
当事務所へ申請書類作成支援を相談する際は、実施したい取組、対象顧客、経費の用途、仕様・数量、見積の有無、発注や支払いをしていないかを整理してお知らせください。購入候補の一覧だけよりも、計画とのつながりや確認が必要な点を具体化できます。
当事務所は、事実と資料を整理し、計画や申請書類を作成する支援を行います。個別経費の採択や交付を保証するものではありません。公式要領に照らして不明点を確認し、必要な支出と手続きの順番を明らかにしたうえで、無理のない申請準備を進めましょう。