持続化補助金の対象になるかを確かめるには、「個人事業主だから対象」「従業員が少ないから対象」という一つの条件だけで判断しないことが大切です。申請する事業者の形態、主な業種、常時使用する従業員数、その他の要件を順番に確認します。
事業者の要件を満たすことと、採択されることは別です。対象者に該当しても、取り組む事業や経費、申請する計画には別の確認があります。この記事では、第20回の小規模事業者持続化補助金〈一般型・通常枠〉を検討する方向けに、判断の順序と、確認に使う情報のまとめ方を説明します。
対象者の確認は事業形態・人数・ほかの要件の順に進める
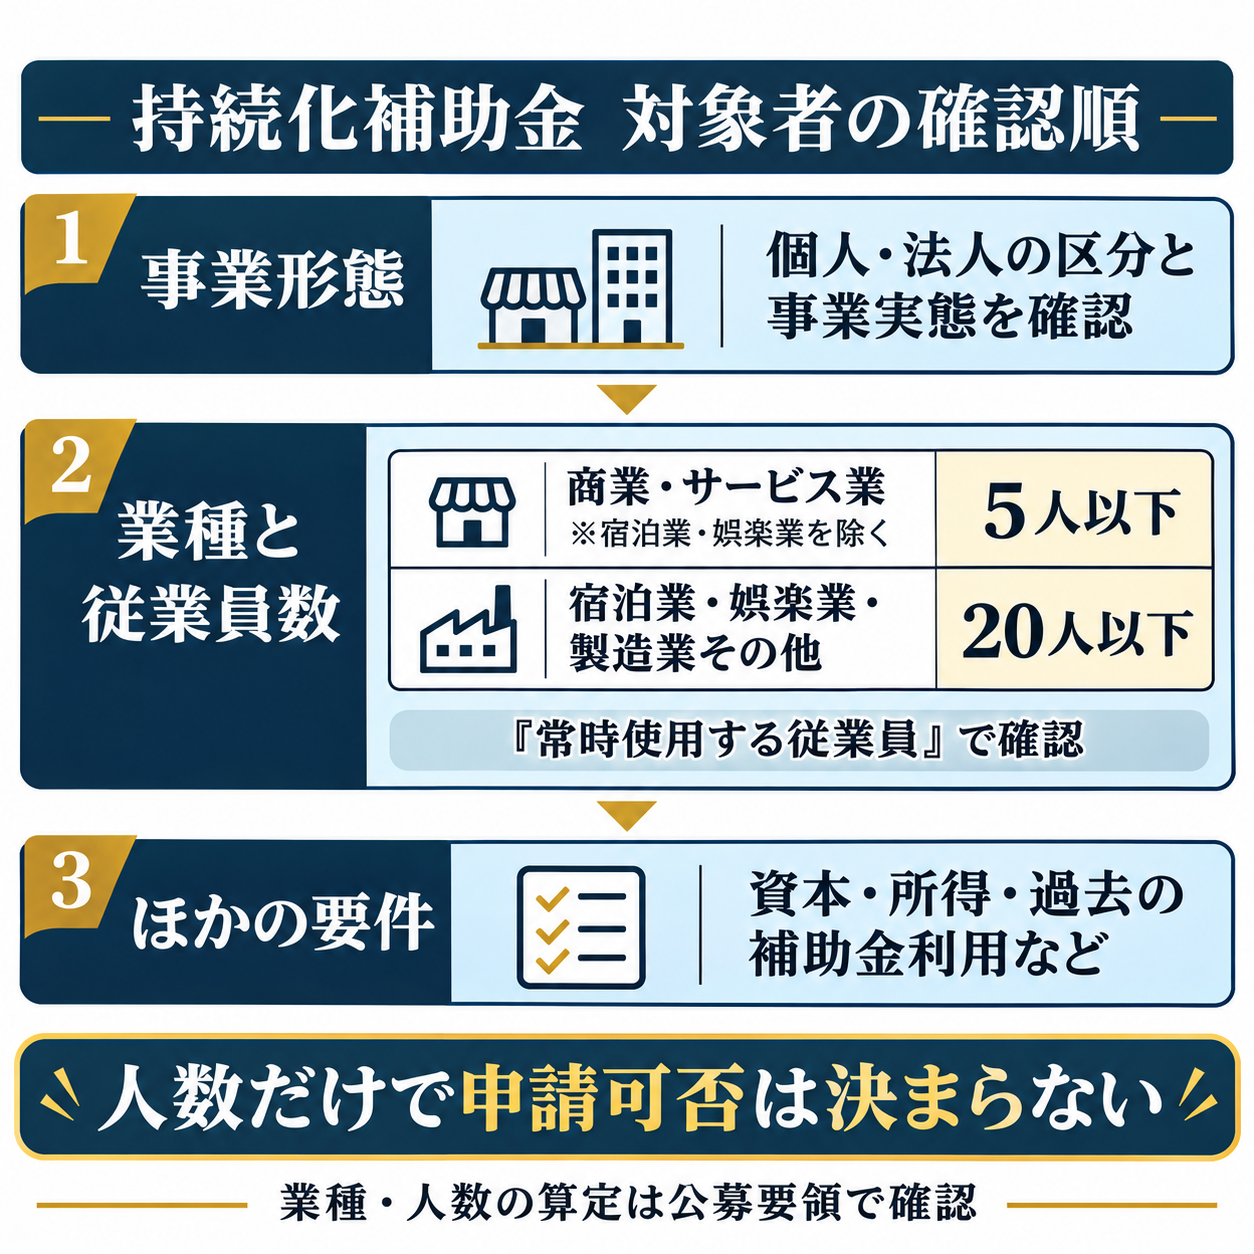
最初に誰が申請するのかを定め、次に実際の事業内容に合う業種区分を確かめ、従業員数を確認します。そのうえで、資本や所得、過去の補助金利用など、公募要領に定められた他の条件を照合します。
| 確認段階 | 整理する情報 | 避けたい判断 |
|---|---|---|
| 事業形態 | 個人・法人等の区分と現在の事業実態 | 名前や屋号だけで判断する |
| 業種と従業員数 | 主な事業、勤務する人の立場と雇用状況 | 正社員の人数だけを数える |
| ほかの要件 | 資本、所得、過去の補助金利用等 | 人数が少なければ問題ないと考える |
| 事業と申請内容 | 販路開拓の計画、実施内容、経費 | 対象者なら支出もすべて対象と考える |
分からない項目は、空欄にせず「未確認」として残します。現時点の見込みと確認済みの事実を分けることで、商工会・商工会議所や公式窓口に何を確認すればよいかが明確になります。説明の根拠にする資料名も一緒にメモしておくと、相談のたびに同じ情報を探す手間を減らせます。
申請者となる個人・法人と、現在の事業実態を確認する
公募要領では、日本国内に居住する個人事業主、日本国内に本店を置く法人等について、申請対象となる形態と条件を定めています。個人事業主や会社であっても、すべての人・法人が無条件に対象になるわけではありません。まず、今回どの事業者が計画を実施し、支出し、申請するのかを整理します。
屋号、個人の氏名、会社の名前を混同しない
個人で複数の店舗や屋号を使っている場合、店舗名の数と申請する事業者の数を同じものとして扱わないでください。法人と個人事業の両方に関わる場合も、どちらの事業として取り組むのかを明確にします。見積書の宛名、契約する名義、売上を計上する主体が整理されているかを確認すると、計画の前提が見えやすくなります。
申請者の正式名称、代表者、事業所、営んでいる事業の内容を一枚のメモにまとめます。登記・申告等の資料と現在の実態が異なる場合は、どちらかに無理に合わせるのではなく、変更の経緯と必要な手続きを確認します。説明できないまま申請書だけを作り進めないことが大切です。
開業予定と、すでに営んでいる事業を分ける
一般型・通常枠は、開業準備中の人なら誰でも使える制度ではありません。公募要領は申請時点で開業していない創業予定者を対象外としています。開業届の提出の有無だけを見て、実際にはまだ事業を始めていない状態を対象と決めつけないでください。
開業直後で決算を迎えていない場合は、対象者の確認と提出書類の確認を分けて進めます。「決算書がないから必ず対象外」「開業届があるから必ず対象」という両極端な判断をせず、現在の事業実態と該当する申請書類の案内を確認してください。
団体名に「法人」と付いていても個別の確認が必要
会社以外の法人や団体には、対象となるための条件や、対象外となる形態が定められています。特定非営利活動法人には個別の要件がありますし、一般社団法人など、会社と同じ扱いで判断できない形態もあります。名称の印象や利益を得ているかどうかだけでは判断できません。
法人の種類が分からない場合は、正式な法人形態を確認してから公募要領の対象者欄を読みます。他の補助金で対象になった経験があっても、制度が異なれば扱いは同じとは限りません。過去の経験は参考にしつつ、今回の要件で改めて照合します。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
業種区分と「常時使用する従業員数」を照合する
小規模事業者の人数基準は、主な業種により異なります。第20回の一般型・通常枠では、商業・サービス業のうち宿泊業・娯楽業を除く区分は5人以下、宿泊業・娯楽業および製造業その他の区分は20人以下が基準です。数える対象は、公募要領で定める「常時使用する従業員」です。
| 主な業種の区分 | 常時使用する従業員数の基準 |
|---|---|
| 商業・サービス業(宿泊業・娯楽業を除く) | 5人以下 |
| 宿泊業・娯楽業 | 20人以下 |
| 製造業その他 | 20人以下 |
主な業種は、実際に何をしているかから確認する
「サービス」という言葉を日常的に使っていても、公募要領の業種区分と同じ意味とは限りません。製造と販売を行っている、店舗営業と別の事業を併営しているなど、複数の活動がある場合は、主な事業をどのように判断するか確認が必要です。
相談時は、会社案内の肩書きだけでなく、何を仕入れ、何を作り、誰に何を販売しているかを説明できるようにします。事業ごとの売上や提供方法を整理しておけば、単語だけで区分を推測せず、具体的な事業実態を示して確認できます。人数基準が有利な区分へ都合よく合わせることは避けてください。
正社員・パートなどの呼び方だけで人数を決めない
従業員数は、社内での呼び方だけで数えないでください。常時使用する従業員の範囲は、公募要領の定義に沿って判断します。「パートだから全員除外」「正社員だけ数えればよい」といった一律の整理では、実態と基準が合わないことがあります。
勤務する人について、役員か従業員か、雇用関係があるか、契約期間や労働時間はどうなっているかなどを整理します。同居親族や役員等の扱いも含め、必要な条件を要領の該当箇所と照合してください。この確認表は本人や社内で管理し、相談時は必要な範囲の情報だけを示せば足ります。
誰を人数へ含めるか迷う場合は、人数だけを伝えて「対象ですか」と聞くよりも、迷っている人の立場と雇用状況を説明します。判断がついていない人を勝手に除外した人数で申請を進めず、基準と資料を確認してから確定させましょう。
申請する特例等の人数の考え方と混ぜない
小規模事業者の判定に使う人数と、賃金に関する特例等で確認する人の範囲は、同じとは限りません。事業者として対象になるかを判断した後で、利用を検討する特例等の要件を別に確認します。一つの人数表を、説明を確かめず全項目へ流用しないようにしてください。
人数を満たしていても、資本・所得・過去の利用を確認する
対象者の確認は従業員数だけでは終わりません。公募要領には資本関係、所得、過去の補助金利用などに関する要件もあります。申請者の状況に該当する条件を読み、確認の対象期間や関連する事業者の範囲も整理する必要があります。
資本関係と決算・申告資料の確認
法人であれば、株主や出資者などの関係を把握し、確認が必要な資料を用意します。事業者の規模が小さく見えても、資本関係によって別の条件が関わることがあります。経営者が把握していない部分は、決算資料や社内の管理資料を確認してから説明してください。
所得に関する要件は、売上の多い少ないという印象だけでは判断できません。何の数値を、どの期間について確認するのかを公募要領で確認し、該当する決算・申告資料と照合します。売上、利益、所得という言葉を同じものとして扱わず、資料のどの欄を確認するかまで整理します。
過去に申し込んだ制度と、その後の手続きを一覧にする
過去の補助金については、制度名、公募回、採択の有無、交付決定、報告などの状況を一覧にします。「以前利用したことがある」という記憶だけでは、今回の申請制限や必要な確認を判断できないことがあります。共同で準備した担当者がいる場合は、保存している通知や控えを確認しましょう。
対象者の要件は、今回の公募要領で一つずつ確認します。前回申請できたことが、今回も同じ条件で申請できることを意味するわけではありません。過去の利用があることだけで諦めるのでもなく、制限や必要な報告の条件を具体的に確かめてください。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
対象者・事業内容・経費・採択を4つに分けて考える
対象者に該当した後は、今回の取り組みが制度の目的に沿うか、計上する支出が対象経費として扱われるか、計画が審査でどう評価されるかという別の段階があります。これらを分けると、どこまで確認できていて、何がまだ確定していないかを説明できます。
例えば、申請者が人数基準等を満たしていても、計画する支出がすべて認められるとは限りません。設備や広告を買うこと自体を目的にせず、どの顧客へ、どのように販路を広げるのか、そのためになぜ必要な支出なのかを整理します。
また、申請できることは採択の約束ではありません。採択された後も、交付決定や事業実施、実績報告等の手続きがあります。対象者の確認の段階で、すでに補助金が受け取れる前提の契約や資金計画を固めないようにしてください。
確認できた条件と、審査に委ねられる点を分ける
準備メモには「資料で確認済み」「公式窓口へ確認中」「計画としてこれから検討」のように状態を付けると便利です。制度の要件と事業の実行可能性、審査の結果を一つの丸印で済ませず、未解決の箇所を見えるようにします。
支援者へ相談する場合も、「対象になると言われた」と結論だけを引き継ぐより、何の資料を見て、どの条件について確認したかを共有してください。確認した範囲が分かれば、その先に必要な検討へ時間を使えます。
相談前にまとめたい情報と、次に進める準備
最初から完成した申請書を用意する必要はありません。次の情報を整理し、不明な点を添えて相談すると、対象者の確認と計画づくりを混ぜずに進められます。
- 申請する個人・法人の正式な名称、事業の開始状況
- 主な事業と、複数の事業がある場合の内容
- 勤務する人の人数と、数え方に迷う雇用状況
- 法人の資本関係、確認に使う決算・申告資料
- 過去に申請した補助金と、その後の手続きの状況
- 今回取り組みたい販路開拓と、おおまかな支出の内容
個人情報を含む資料は、最初から一式を無関係な相手へ渡す必要はありません。まず相談の目的を伝え、確認に必要な資料と共有方法を確認します。社内の資料を整理する段階では、従業員の氏名を含めず立場や勤務条件で論点を整理できることもあります。
地域の商工会・商工会議所への相談では、事業を営む所在地と担当区域を確認してください。当事務所でも、要件の確認、ヒアリング、計画や申請書類の整理・作成支援、提出前の確認をご案内しています。商工会等への相談と電子申請は本人が行い、支援内容と費用は依頼前に確認します。
対象者の確認でよくある質問
個人事業主で従業員がいなくても申請できますか?
従業員がいないことだけを理由に判断するものではありません。現在事業を営んでいるか、事業形態やその他の対象者要件を満たすかを確認し、そのうえで取り組む事業と経費を整理します。人数だけで採択や受給が決まるわけではありません。
パートがいる場合は正社員だけ数えればよいですか?
正社員だけを数えるとは限りません。公募要領の「常時使用する従業員」の定義と、実際の雇用状況を照合します。雇用形態の名称だけで除外せず、契約や勤務の状況を整理して確認してください。
複数の事業があるときは好きな業種を選べますか?
人数基準に合わせて自由に選ぶものではありません。主な事業をどう判断するかを、実際の活動や資料に基づいて確認します。何を誰に提供しているかを整理し、迷う場合は具体的な事業内容を示して問い合わせます。
以前の持続化補助金を利用していても申請できますか?
過去の制度・公募回・手続きの状況と、今回の条件によって確認が必要です。利用経験だけで可否を決めず、採択通知や申請控え等を整理し、現行の公募要領にある制限や報告条件を照合してください。
対象者に該当すると確認できたら発注してよいですか?
対象者の確認は発注の許可ではありません。採択、交付決定、対象経費の条件や実施期間を別に確認します。まず申請者の要件に関する未確認事項を解消し、事業計画と経費の準備へ順番に進めてください。