持続化補助金は、申請してすぐ事業資金が振り込まれる制度ではありません。事業を実施して支払い、実績報告などの確認を経た後に、補助金を請求・受領する流れです。そのため、補助金を差し引いた最終的な負担だけでなく、入金前の支払いをどう賄うかを考えておく必要があります。
最終的な自己負担額と、先に支払うために必要な資金は別です。この記事では、第20回の小規模事業者持続化補助金〈一般型・通常枠〉を検討する方向けに、支払いから入金までの流れ、月ごとの資金の整理方法、計画を見直す際の確認点を説明します。
採択から入金までを4つの段階で整理する
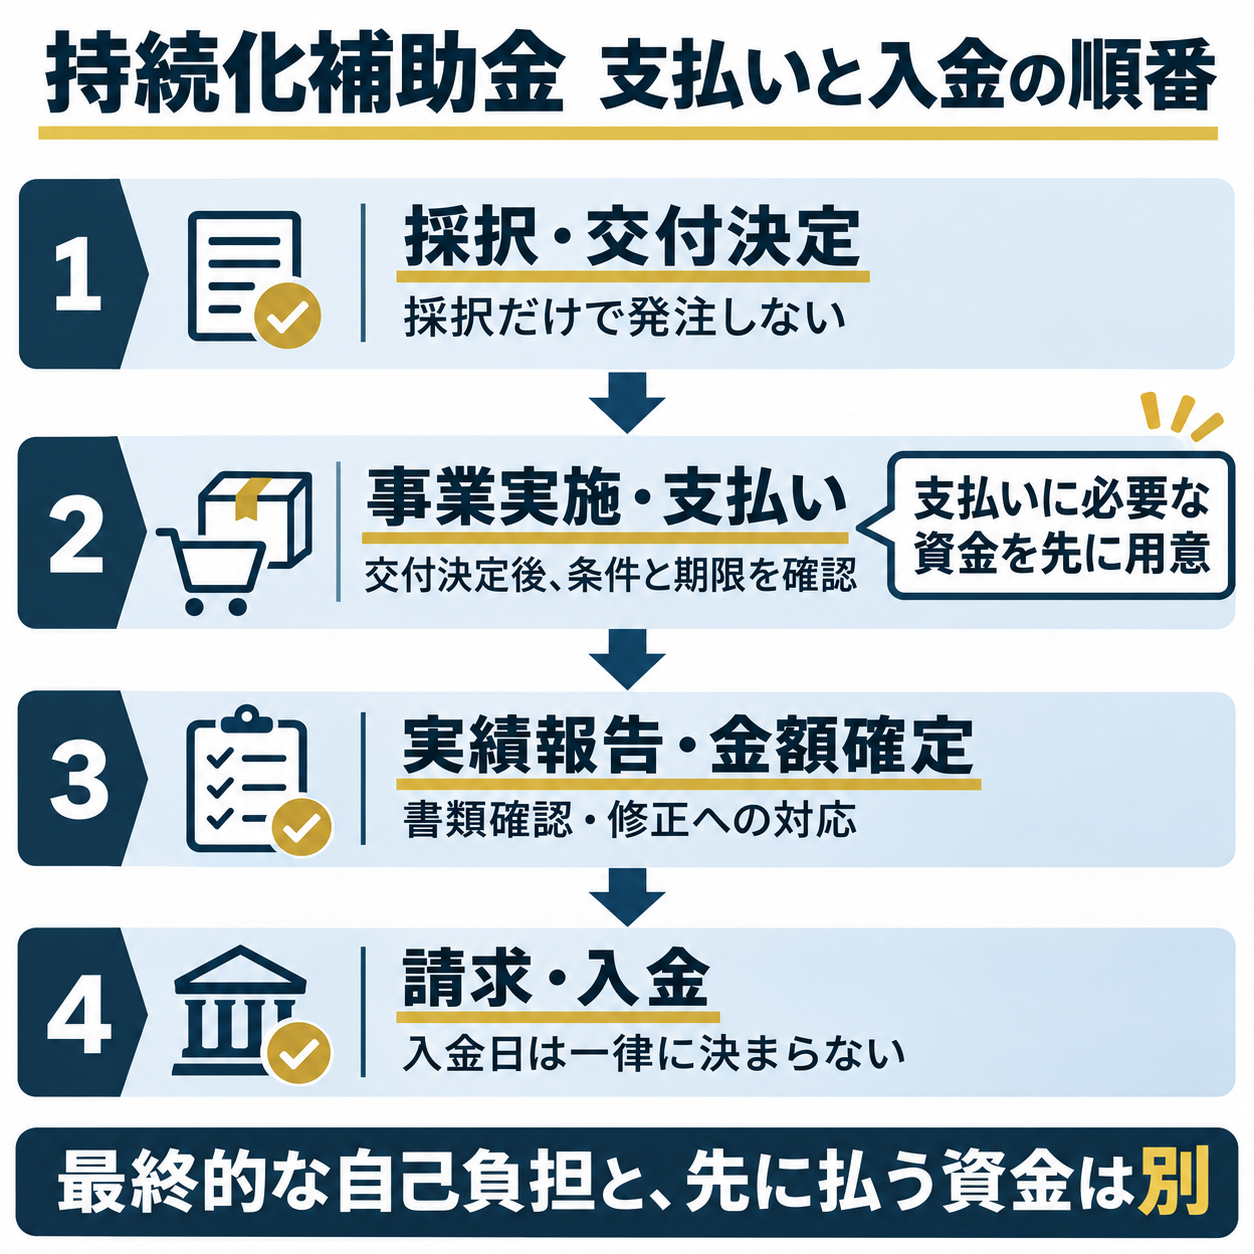
大きな流れは、採択・交付決定、事業実施・支払い、実績報告・金額確定、請求・入金の4段階です。それぞれの段階で必要な手続きがあり、採択された時点で入金日や最終的な補助金額がすべて決まるわけではありません。
| 段階 | 主な確認 | 資金計画での扱い |
|---|---|---|
| 採択・交付決定 | 採択通知と交付決定通知を区別する | 採択だけを理由に発注しない |
| 事業実施・支払い | 開始できる時期、経費の条件、完了期限 | 支払いに必要な資金を先に確保する |
| 実績報告・金額確定 | 証拠書類、実施内容、修正への対応 | 確認中の期間も資金の余裕を考える |
| 請求・入金 | 確定通知と請求手続き、受取口座 | 一律の日付で入金されると決めない |
この流れを踏まえて、発注先への支払い予定と補助金の受け取りを別の行に置きます。補助金は支出する前の現金として扱わず、事業を実施するために用意する資金と、後から受け取る可能性のある金額を区別して整理します。
「自己負担」と「手元に必要な資金」を分ける
補助率や上限を見て、「残りの分だけ用意すればよい」と考えると、支払日の資金が足りなくなる可能性があります。発注先へは契約に従った代金を支払う必要があり、補助金の入金はその前に当然に行われるものではないためです。
最終的な負担は、確定した補助金額との関係で考える
事業に支出する金額から、実際に受け取る補助金額を差し引いた部分は、事業者が負担する資金の一部となります。ただし、補助対象外の支出や周辺費用もあるため、申請書の補助対象経費だけで全体の支出を把握したつもりにならないでください。
申請時の見込額は、確定した受取額と同じではありません。経費の扱い、実施内容、証拠書類等の確認により、最終的な金額が変わることがあります。補助率と上限だけを計算する前に、事業全体で何を支払うのかを一覧にしておくことが大切です。
先に必要な資金は、支払う時期で考える
支払いが一日に集中する計画と、工程に応じて分かれている計画では、必要な資金の山が変わります。総額だけでなく、いつ、誰へ、いくら支払うのかを整理します。着手金や分割払いを予定している場合は、その契約条件と補助金側の取扱いを確認してください。
通常の営業に必要な支出も同時に発生します。家賃、仕入れ、給与などを支払う資金まで補助事業へ回してしまうと、日常の営業が難しくなります。事業口座の残高をすべて自由に使える資金と考えず、今後の支払い予定を差し引いて検討します。
月ごとの資金予定表に、通常の営業と補助事業を並べる
資金予定表は、最初から精密な予測を作るより、確定している支払いと、まだ条件が決まっていない支払いを分けるところから始めます。補助事業だけを独立して見るのではなく、通常の営業に伴う入出金と同じ時系列へ置くと、資金が不足しやすい時期が見えてきます。
最初に書き出す項目
| 項目 | 書き出す内容 | 確認に使う資料 |
|---|---|---|
| 月初の資金 | 事業に使える資金と、用途が決まっている資金 | 口座残高、支払い予定表 |
| 通常の入金 | 売上代金等の入金予定と確度 | 取引条件、請求・入金予定 |
| 通常の支出 | 仕入れ、家賃、給与等の支払時期 | 契約、請求、社内の支払資料 |
| 補助事業の支出 | 発注先、工程、支払予定額 | 見積書、取引条件 |
| 補助金の受取見込み | 金額と時期が未確定であること | 交付・報告・請求の手続状況 |
確認した日と担当者をメモし、計画が変わったら更新します。見積りを変更したのに資金予定表だけ古いままでは、支払いの判断に使えません。計画書、見積書、支払い予定の3つが同じ内容になっているかを定期的に見直してください。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
売上見込みと、すでに決まった入金を分ける
販路開拓で売上が増えることを目指すとしても、予想どおりの時期に売上代金が入るとは限りません。契約や請求に基づいて見込める入金と、新しい取り組みによる期待上の売上を分けます。期待だけで支払いを組むと、成果が出るまでの期間に資金が不足するおそれがあります。
補助金の予定入金だけで、期限のある支払いを組まないことが大切です。入金が遅れた場合にどの支払いへ影響が出るかを先に確認します。公表されていない入金日を独自に決めたり、過去の他社の例を自社の確約された日程として使ったりしないでください。
最低残高を確認する
資金予定表では、最後に黒字になるかだけでなく、途中で残高が最も少なくなる時期を確認します。月単位の表で不足が見つからなくても、同じ月の前半に支払いがあり、後半に入金する場合には間に合わないことがあります。支払いが集中する月は、必要に応じて日付まで分けて確認します。
余裕をどの程度持つかは、普段の営業、入金の安定性、事業規模等によって異なります。一律の割合を当てはめるのではなく、自社の支払予定と調達できる資金に照らして検討してください。資金の不足が見込まれる場合は、計画の範囲を広げる前に対応を考えます。
発注前に、交付決定と取引条件を確かめる
採択と交付決定は別の手続きです。採択されたという知らせを受けていても、それだけを根拠に発注・契約へ進まないでください。交付決定通知や現在の手引きを確認し、事業を始められる時期、対象経費としての条件、実施や支払いの期限を照合します。
見積書で確認するのは価格だけではない
何をどの仕様で、いつ納めるのか、支払いがいつ必要になるのかも確認します。見積りの有効期間が短い、材料の納期が確定していない、追加作業が別料金になるなどの条件は、事業実施と資金の双方に影響します。
取引先には、申請の準備段階なのか、交付決定後なのかを正確に伝えます。相談や見積依頼のつもりが発注として扱われないよう、やり取りの目的を明確にしてください。注文・契約とみなされるか迷う手続きは、実行する前に公募要領や事務局の案内で確認します。
予定が変わった場合は、変更の手続きも確認する
納期の遅れ、仕様や実施内容の変更、費用の増減などが起きたとき、社内の資金予定表を書き換えるだけでは足りない場合があります。補助事業として事前の承認や届出が必要か、現在の手引きや事務局の案内に沿って確認してください。
計画を変更するときは、取引先との合意と補助金の手続きを両方確認します。支払いを先延ばしにできても、補助事業の期限に合わなくなることがあります。逆に支払いを早めればよいとも限りません。実施内容・契約・支払い・制度上の期限を一緒に見直しましょう。
実績報告に備え、支出の根拠を取引ごとに整理する
事業が終わっても、補助金の受け取りまでには実績報告等の確認があります。何を実施し、何にいくら支払ったかを示せるよう、発注から支払いまでの資料を取引ごとに整理します。最後にまとめて探すより、取引の都度保存しておく方が確認しやすくなります。
資料をつなげて説明できるかを確認する
見積書、発注・契約に関する資料、納品や成果物の確認資料、請求、支払いを示す資料などを、同じ取引としてたどれるようにします。必要な証拠書類は経費区分や取引によって異なるため、現在の手引きに沿って確認してください。書類を一つ持っていればすべて証明できると考えないことが大切です。
保存する際は、発注先、内容、金額、日付が資料の間で一致するかを見ます。金額が違う場合は、追加や変更の経緯を説明できる資料も確認します。元の記録を書き換えて帳尻を合わせるのではなく、変更前後と実際の取引が分かる状態で整理してください。
申請準備を進める中で、書類の整理や計画の文章化に負担を感じていませんか。
大倉行政書士事務所が、現在の準備状況に合わせてサポートします。
報告後の確認や修正の時間も予定に入れる
実績報告を出した日が、そのまま入金日になるわけではありません。確認に伴う問い合わせや修正があれば、資料の確認と対応に時間が必要になります。担当者が不在でも必要な資料を探せるよう、社内の保存先と役割を決めておきます。
報告書の作成を誰かに相談している場合も、取引の事実や支払い状況は事業者自身が把握している必要があります。入金を急ぐために確認を省略するのではなく、説明に必要な記録をそろえ、連絡を受けたときに対応できるようにしておきましょう。
金額が確定した後も、請求と口座の確認がある
実績報告等の確認を経て補助金額が確定した後は、案内に従って請求手続きを進めます。確定通知が出たことだけで、すべての手続きが終わったと判断しないでください。請求方法と提出状況を確認し、事業者自身が控えを保管します。
受取口座は、申請者名義等の条件を公式案内で確認します。登録内容に変更がある場合は、所定の手続きを確認してから進めてください。口座情報を入力する際は、名称や番号を資料と照合し、入力後も誤りがないか見直します。
入金時期は一律には決まりません。手続きの進み具合を確認しながら資金予定表を更新します。実際に入金されたら、請求額や確定額との関係を確認し、資金予定を実績へ置き換えます。補助金の申請、事業実施、入金までの記録を一続きで管理しておくと、後からの確認にも対応しやすくなります。
資金が足りないと分かったときの検討順序
まず、支出の時期と金額に間違いがないかを確認します。次に、その取り組みを予定どおり行う必要があるか、事業の目的に照らして範囲や内容を見直せるかを検討します。ただし、申請や交付決定後の変更は自由に行えるとは限らないため、制度上の手続きとセットで確認します。
借入れ等を検討する場合は、金融機関等へ早めに相談し、返済や調達条件を含めて判断してください。補助金の採択は融資の実行や審査通過を保証するものではありません。まだ決まっていない調達額を、確保済みの資金と同じ欄に置かないようにします。
当事務所の支援は、申請要件の確認、ヒアリング、計画や申請書類の整理・作成支援、提出前の確認です。資金の調達や採択、補助金の入金日を保証するものではありません。相談時は、取り組みたい内容、見積り、支払いの予定、現在不明な点を整理し、支援範囲と費用を依頼前に確認してください。
後払いと資金準備でよくある質問
補助率から計算した自己負担分だけ用意すればよいですか?
それだけでは支払いに足りない可能性があります。補助金の入金前に取引先へ代金を支払う必要があるためです。対象外の支出や通常の営業費も含め、支払日ごとの資金を確認します。
採択の連絡を受けたらすぐ発注できますか?
採択だけで発注してはいけません。交付決定通知と実施条件を確認してください。契約や注文に当たるか迷う操作も、実行前に現在の手引き等で確認します。
実績報告を提出すれば、すぐに振り込まれますか?
すぐ振り込まれるとは限りません。報告内容の確認、金額の確定、請求等の段階があります。修正対応が生じる場合もあるため、入金日を独自に固定せず、手続状況を確認します。
申請した補助金額をそのまま受け取れますか?
申請時の金額は確約された受取額ではありません。認められる経費や実施・支払いの状況等により最終的な金額が変わることがあります。予定額が変わった場合にも支払いを維持できるか検討します。
資金予定表は何から作ればよいですか?
手元の資金、通常の営業の入出金、補助事業の支払予定を時系列に並べます。補助金の入金見込みは未確定であることを明示し、残高が最も少なくなる時期を確認してください。総額だけでなく、支払日に間に合うかを見ることが出発点です。