

離婚の財産分与で結婚前の預金・相続金はどうなる?特有財産を確認する資料
結婚前から持っていた預金や、自分だけが相続したお金は、原則として夫婦の協力で築いた財産を清算する財産分与の対象にはなりません。こうした財産を「特有財産」と呼びます。ただし、口座が自分名義であることや、結婚前に開設した口座であることだけで、現在の残高全体が特有財産になるわけではありません。
離婚の話し合いでは、いつ、どこから取得し、その後どこへ移して、現在何として残っているかを資料で確認することが大切です。給与と相続金が同じ口座に入っている、婚姻前の貯金を住宅の頭金に使った、通帳を処分してしまったという場合は、結論を急がず経緯を整理します。
この記事は、結婚前の預金や相続金について、離婚協議の前に何を準備すればよいかを解説します。どの部分を対象から除くか、いくらと評価するかに争いがあるときは弁護士への相談が必要です。資料による事実の整理と、法的な評価、双方の合意を分けて進めましょう。
特有財産と夫婦で築いた財産の基本的な違い
財産分与では、夫婦が婚姻中に協力して取得・維持した財産を確認します。片方の収入から購入したものでも、家事や育児などの協力を含めて考えるため、単独名義だから対象外とはいえません。預金、不動産、投資資産、保険など、名前ではなく取得や維持の経緯を確認します。
一方、婚姻前から所有していた財産や、婚姻中でも相続や贈与により一方だけが取得した財産は、原則として特有財産です。ただし、相続した不動産を夫婦の資金で大きく改修したなど、維持や価値の増加に相手の協力が関係する場合は、個別の検討が必要になります。
| 確認する財産 | 確認の出発点 |
|---|---|
| 婚姻前から保有していた定期預金 | 婚姻時の残高と、その後の払戻し・振替 |
| 婚姻中の収入をためた預金 | 双方の協力で形成された財産か |
| 親から相続した金銭 | 相続で取得した人、入金、移動先 |
| 親から住宅資金の援助を受けた場合 | 誰への贈与か、貸付けか、使途は何か |
| 婚姻前の口座に給与も入っている場合 | 開設時期だけでなく、入出金全体の経緯 |
また、ここで説明する特有財産の整理は、主として夫婦の共有的な財産を清算する側面についてのものです。離婚後の生活保障なども含む財産分与全体の結論を、この表だけで判断することはできません。相手の請求の理由を確認し、必要に応じて法律相談につなげます。
結婚前の預金・相続金は入金から現在の財産までたどる
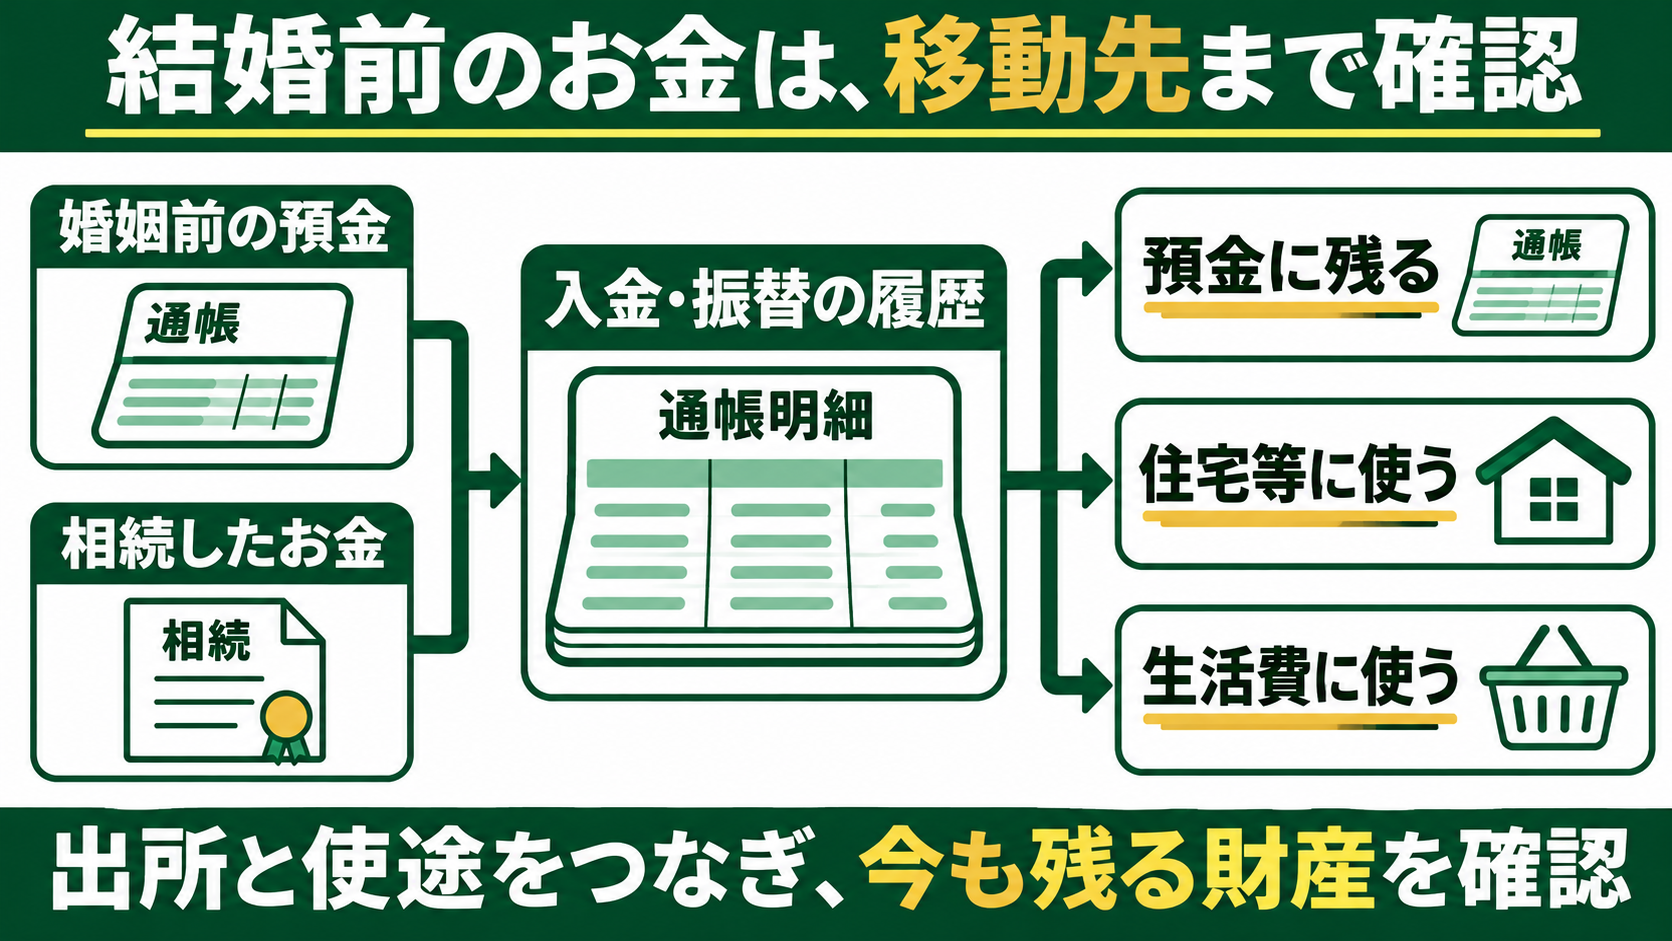
資料は「取得した時点」「移した過程」「現在の状態」の三つに分けると整理しやすくなります。例えば、婚姻前の通帳に残高があっても、その後に全額を使い、婚姻中の給与で貯め直した場合には、最初の残高をそのまま現在の預金から差し引けるとは限りません。
相続金も、相続で取得したことを示す資料だけでなく、実際の入金と移動先が分かる資料を確認します。相続金を別の定期預金へ移したなら、その振替履歴をつなぎます。住宅購入に使ったなら、送金と購入代金の支払いが対応するかを見ます。
このとき、記憶で補った部分と、資料で確認できた部分を区別してください。「親からもらったはず」「昔はもっと残高があった」という説明も相談のきっかけにはなりますが、そのまま確定した金額として合意書へ書くことは避けます。確認できない点を一覧にすると、次に取り寄せる資料が見えてきます。
資金の流れを整理する順序
- 婚姻日と、取得・入金した日を並べる
- 取得の理由を裏付ける資料を確認する
- 出金先・振替先・購入先をたどる
- 現在の預金や不動産などとの関係を整理する
- 双方の認識が違う箇所を分けて記録する
婚姻前の預金について用意したい資料
結婚当時の残高と、口座の動きを確認する
婚姻前後の通帳、残高証明書、取引履歴、定期預金の証書などが出発点になります。銀行名、支店、口座番号、名義、基準日が分かる形で保存します。口座番号の一部や日付が切れた画像だけでは、別の口座の資料と取り違えることがあります。
婚姻前の残高だけでなく、その後の大きな入出金を確認します。定期預金の満期による普通預金への入金、別口座への振替、住宅費への支出などは、金額と日付を対応させます。同じお金が複数の口座を移っている場合、別々の財産として重複計上しないように注意します。
古い通帳がない場合も、取得可能な資料を確認する
通帳を処分していても、金融機関で過去の取引履歴などを取得できる場合があります。ただし、取得できる期間、本人確認、手数料、発行までの日数は金融機関や資料によって異なります。離婚日からさかのぼってどの期間が必要かを整理してから問い合わせると、過不足を減らせます。
婚姻前の給与明細や当時の確定申告書は、収入があったことの補助資料にはなりますが、その収入が現在まで預金として残っていることを直接示す資料とは限りません。収入の資料、残高の資料、資金移動の資料をそれぞれ別の役割でそろえます。
資料の再発行を待っている間も、既に分かることを時系列に並べておきます。金融機関へ照会した日、取得できると回答された期間、届く予定日を控えると、話し合いの予定を立てやすくなります。回答前の内容を「取得できる」と相手に断定して伝えないことも大切です。
相続金・親からの援助は「誰が取得したか」を確認する
相続で取得した金銭については、遺産分割協議書、遺言書、金融機関の払戻し資料、入金された口座の履歴などを照合します。相続手続きの窓口を自分が担当したことと、金銭全体を自分が取得したことは同じではありません。ほかの相続人へ渡すために一時的に受け取ったお金が混ざっていないかも確認します。
親からの援助では、相続とは別に贈与や貸付けの問題があります。「娘のために渡した」「夫婦の新居のために渡した」など、渡した相手や趣旨に認識の違いがないかを整理します。振込先の名義だけで結論を出さず、当時の合意や送金記録、関連する資料を確認してください。
援助を受けた後から、結論に合わせて過去の書面を作り直すことは適切ではありません。現在、経緯を説明するメモを作るなら、作成した日と、過去の出来事についての説明であることが分かるようにします。元の資料はそのまま保管し、書き込みはコピーに行います。
贈与税や相続税の申告書がある場合も、税務上の整理だけで離婚時の権利関係が全て確定するとは限りません。税務の資料は重要な手掛かりですが、当事者間の取得経緯や現在残る財産と併せて検討します。申告が必要だったか、今から何を確認すべきかは税務署や税理士に相談します。
給与と混ざった口座、住宅の頭金に使った場合の注意点
同じ口座に混ざっている場合
相続金が入った後に給与や生活費の入出金が続くと、残高だけでは資金の由来を区別しにくくなります。だからといって、混ざった瞬間に全額が必ず共有的な財産になるとも、相続額と同額を無条件に除けるともいえません。残高の推移、支出の目的、振替先などを資料から確認します。
一覧表には、日付、入金・出金、金額、内容、根拠資料、未確認事項を設けると便利です。自分だけの判断で「特有財産」と確定する欄を作るより、「相続金の入金と説明」「使途不明」など、確認できた事実と説明を分けておく方が、専門家も検討しやすくなります。
住宅や投資商品の購入に使った場合
婚姻前の預金を住宅の頭金に使った場合、そのお金は預金としては残っていなくても、不動産の取得との関係を検討することになります。売買契約書、決済時の明細、送金履歴、登記事項、住宅ローンの借入れ・返済資料などを整理します。
頭金を出した割合だけで現在の住宅価値を機械的に分けられるとは限りません。購入後のローン返済、改修、価格変動、持分や負債なども関係します。取得した時点の資金を確認する作業と、現在の価値をどう精算するかの判断を区別してください。
投資商品へ移した場合は、売買履歴も必要です。婚姻前の株式を売って別の商品を買った、婚姻中の給与を追加で積み立てたといった動きがあると、残高報告書だけでは足りません。複雑な運用履歴については、分与の対象や評価について弁護士に、取引記録の取得について金融機関に相談します。
生活費として使った場合
過去に婚姻前の貯金を家計へ支出したからといって、離婚時にその全額を当然に返してもらえるとは限りません。どのような合意があったか、何に支出したか、現在どんな財産が残るかなどの検討が必要です。「貯金を取り戻す」という結論から逆算せず、支出の記録を整理して相談します。
資料整理の実例|数字を入れる前に経緯を確認する
次は資料のまとめ方を示す仮の例です。婚姻前の口座に300万円があり、婚姻後に100万円を別の定期預金へ移し、残りは給与と一緒に生活費の入出金に使っていたとします。この場合、「最初に300万円あった」という一つの情報だけで現在の預金から300万円を除くのではなく、二つの流れを別々に確認します。
定期預金へ移した100万円については、元口座の出金、定期預金の入金、その後の残高を確認します。生活費の口座については、どの支出に充てたか、残高がどう動いたかを整理します。資料が見つからない部分は未確認として残し、結論を断定しないことがポイントです。
相談用のメモには、「確認できたこと」「相手と一致していること」「意見が違うこと」を分けます。例えば、100万円の振替事実には双方が納得していても、その後の運用益の扱いは未協議という場合があります。論点を分けることで、決まっている部分まで何度も話し直す負担を減らせます。
なお、この例は特有財産として認められる金額を保証するものではありません。実際の資料、夫婦の協力状況、相手方の主張などで判断が変わります。計算式だけをコピーして、ご自身の財産分与の結論にしないでください。
合意書に残す事項と、未確認の財産の扱い
双方が資料と取扱いに納得したら、対象財産を具体的に特定し、どの財産を誰が取得するか、精算金があるなら金額と期限をまとめます。「各自名義の預金は各自が取得する」という簡単な書き方を選ぶ場合でも、互いの口座や残高を確認したうえで、その意味に納得しているかが重要です。
特有財産として分与の対象から除く合意があるなら、対象口座や財産、確認の基準日などを明確にします。ただし、相手が納得していない財産について、一方の説明だけを合意済みの文言に変えることはできません。争いがある部分は、先に弁護士へ相談します。
資料が届いていない相続金や、評価が決まっていない不動産などが残る場合には、清算条項の範囲にも注意します。全ての請求を終わらせる趣旨の文言を入れる前に、未解決事項が含まれていないかを確認してください。必要に応じて、別途協議する対象を明示するなど、事案に合った整理を検討します。
公正証書にする場合も、特有財産と書くだけで第三者との権利関係や金融機関の手続きが自動的に変わるわけではありません。金銭の支払い、所有権移転、登記など、必要な実行手続きを分けて確認します。不動産の登記は司法書士へ、税務は税理士へ相談する場面があります。
双方で確認した資料の範囲も記録する
合意書の原案を検討するときは、どの資料を互いに確認しているかを一覧にしておきます。自分は婚姻前の通帳を見ているが、相手は現在の残高だけしか見ていないという状況では、同じ説明を聞いても納得の前提が違います。資料を共有した日と、追加確認が必要な点を記録しましょう。
一覧では、口座番号や金額の誤記にも注意します。通帳を複数更新している場合は、同じ口座の続きであることが分かるように順序を付けます。相続金の入金日と住宅代金の支払日が離れている場合は、その間の資金の動きも確認し、金額が近いというだけで同じ資金と断定しないようにします。
資料が十分にそろっても、分与の対象から除くかについて意見が一致しない場合があります。その段階では、資料の枚数を増やすだけでなく、何の法的評価が争われているのかを弁護士と整理することが必要です。相手を説得する交渉と、合意できた内容を文書へ整える作業は分けて考えます。
結婚前の預金・相続金でよくある質問
結婚前に作った口座なら、全額を分けなくてよいですか?
口座の開設時期だけでは判断できません。婚姻中の給与が入っている場合などは、入金の出所やその後の使途を確認します。婚姻前の残高と現在の財産がどのようにつながるかを資料で整理してください。
相手の通帳が見られない場合はどうすればよいですか?
任意の資料共有を話し合い、応じてもらえない場合は弁護士へ相談します。無断のログインや本人になりすました照会をせず、適切な手続きで確認することが大切です。自分が適法に持つ資料は改変せず保存します。
親が住宅資金を出してくれた場合は必ず自分の財産ですか?
援助が誰に対して行われたか、贈与か貸付けか、実際に何に使われたかを確認します。自分の親が出したという一点だけで全ての扱いが決まるとは限りません。当時の資料をまとめて法律相談を受けましょう。
資料を集めている間は財産分与の期限を気にしなくてよいですか?
いいえ。家庭裁判所への申立ての期間は、2026年4月1日以後の離婚では離婚日の翌日から起算して5年、同日前の離婚では2年が基本です。話し合い中でも期限を確認し、近づいている場合は速やかに弁護士へ相談してください。
まとめ|「自分のお金だった」を確認できる資料に変える
結婚前の預金や相続金は、取得の理由、入出金の流れ、現在の財産とのつながりを確認します。まず通帳や取引履歴を日付順に並べ、何が確認でき、何が分からないかを一枚に整理しましょう。対象や金額に争いがある場合は弁護士へ、合意できた内容の書面化は行政書士へ相談すると、必要な支援を選びやすくなります。
離婚協議書・公正証書案の作成について
大倉行政書士事務所では、当事者間で合意できている離婚条件を整理し、離婚協議書や公正証書案の作成に向けた準備を支援します。奈良県生駒市を拠点に、奈良市・東大阪市・大阪市などからのご相談にも対応しています。ご相談時には、現在の合意状況、資料の有無、書面に残したい内容をお知らせください。
相手方との紛争交渉、裁判の代理、争われている権利関係の判断は弁護士へ相談する事項です。税務や金融機関固有の手続きも、担当の専門家・窓口へ確認します。ご依頼前に、当事務所が担当する作業、費用、公証人手数料や資料取得等の実費を確認していただきます。資料が未整理でも、分かっている範囲と未確認の点を分けてお伝えください。
参考にした公式情報
制度・手続き・事務所情報の確認日:2026年11月20日。金融機関や自治体による個別の取扱いは、利用する窓口の現行案内で確認してください。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |