

離婚でNISA・投資信託は財産分与の対象?購入資金・評価日・分け方の確認
離婚するとき、NISA口座や投資信託も、夫婦が婚姻中に協力して形成した財産であれば財産分与の対象になり得ます。「自分名義のNISAだから全部自分のもの」「税金がかからないから分けなくてよい」とは判断できません。一方、結婚前の資金や自分だけが相続したお金で購入した部分は、購入後の経緯も含めて区別する必要があります。
最初にすることは、急いで売却することではありません。金融機関、保有商品、購入資金、保有数量を確認し、どの時点の財産を対象とするか、いくらと評価するか、どう支払うかを順に整理します。投資商品の価格は変わるため、預金と同じ感覚で現在の残高だけを半分にすると、後で計算や手続きが合わなくなることがあります。
この記事では、離婚協議を始める方に向けて、NISA・投資信託の資料の集め方と分け方を解説します。個別銘柄の売買を勧める記事ではありません。夫婦の主張が食い違う部分は弁護士へ、取引方法は金融機関へ、税務上の取扱いは税務署や税理士へ確認し、整理できた合意を離婚協議書や公正証書にまとめていきます。
NISA・投資信託は購入資金・評価・分け方の順に確認する
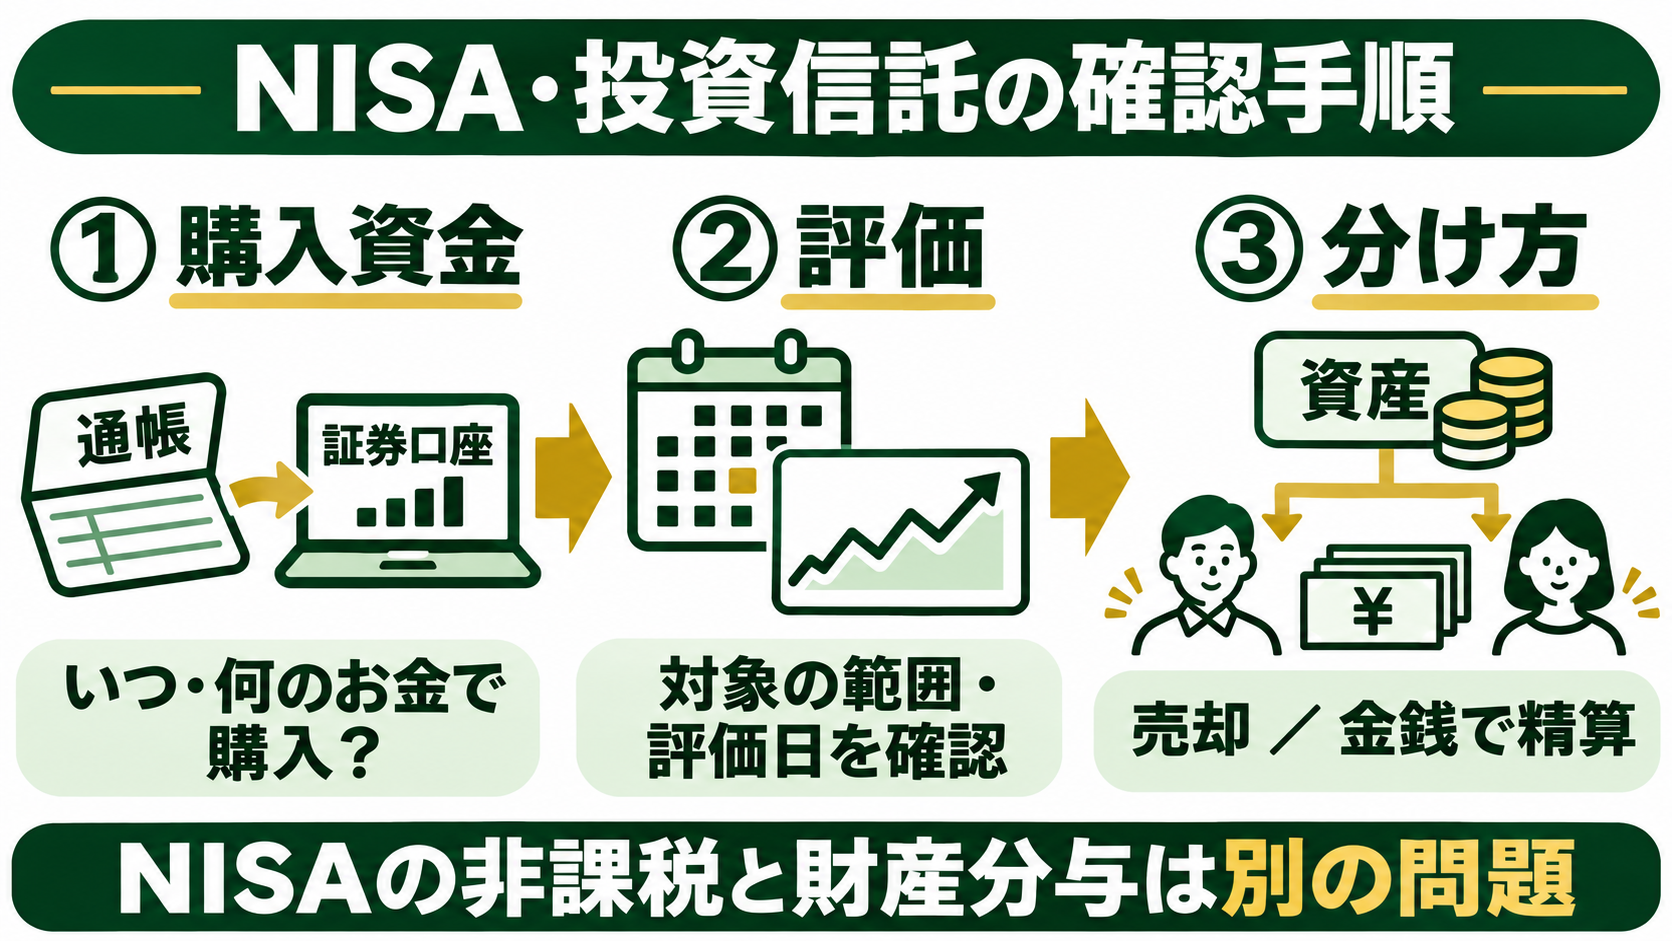
NISAは、一定の投資で得た配当や売却益などを非課税にする制度です。夫婦間で誰にどの財産を帰属させるかを定める制度ではありません。したがって、まず税制上の口座区分と、離婚に伴う財産分与の判断を分けます。
確認は三段階です。第一に、いつ、何のお金で買ったのか。第二に、分与の対象となる範囲と評価日をどう扱うのか。第三に、売却して金銭を分けるのか、保有を続ける人が別の金銭で精算するのかを考えます。現物のまま相手へ移す案は、金融機関で実行できるかを別に確認します。
相談前にそろえたい四つの情報
- 証券会社・銀行名と口座の種類
- 商品名、保有数量、残高が分かる日付付き資料
- 入金・購入・売却の履歴
- 結婚前の資金や相続金を使った場合の裏付け
一つの口座に異なる時期の投資が混在していても、口座全体を一括で決める必要はありません。確実に説明できる範囲、資料が足りない範囲、法的な判断が必要な範囲に分けておくと、話し合いの論点が明確になります。
口座の名義だけで財産分与の対象を決めない
婚姻中の収入から積み立てた場合
婚姻中の給与など、夫婦の協力によって得た資金を積み立てた場合は、一方の名義で運用していても財産分与の検討対象になります。「自分の給与から払った」という説明だけで対象外になるわけではなく、家事や育児による協力も考慮されます。
共働きでそれぞれが証券口座を持つ場合は、片方だけを調べると全体像がつかめません。互いの投資資産、預金、保険、不動産などを一覧にしてから精算方法を考えます。片方の投資信託だけを半分にし、もう片方の預金は確認しないという進め方では、合意の前提が食い違いやすくなります。
結婚前の資金・相続したお金で購入した場合
婚姻前から所有していた財産や、一方が相続などで単独に取得した財産は、原則として清算的な財産分与の対象にならない特有財産です。ただし、投資口座では資金の追加、売買、分配金の再投資が繰り返されるため、「婚姻前から口座があった」ことと「現在の全残高が婚姻前の資金から生じた」ことは同じではありません。
婚姻前の保有明細、その後の入金履歴、購入・売却履歴を照合します。相続金なら、相続で受け取ったことを示す資料と証券口座へ移した記録をつなぎます。混在した資金や値上がり部分の取扱いに争いがある場合は、独自の計算で断定せず、資料を弁護士に見てもらうことが大切です。
証券会社から取得する資料と読み取るポイント
スマートフォンの資産総額画面だけでは、取得時期や入出金の理由まで分からない場合があります。オンライン交付書面の保存場所を確認し、日付と商品・数量が分かる資料を残しましょう。画面の一部だけを切り取ると評価日や口座区分が消えてしまうため、必要項目が一緒に読める形で整理します。
| 資料 | 主な確認事項 |
|---|---|
| 取引残高報告書・保有明細 | 基準日時点の商品名、数量、評価額、預り金 |
| 取引報告書・売買履歴 | 購入日、売却日、数量、受渡金額 |
| 入出金履歴・銀行の通帳 | 購入資金の出所と送金日 |
| 分配金・配当の明細 | 現金で受け取ったか、再投資したか |
| 婚姻前や相続時の資料 | 特有財産だと説明する部分の経緯 |
証券口座の預り金も見落とさないようにします。投資信託を売却した直後は、商品が減って現金が増えているだけの場合があります。銀行へ出金済みなら、証券口座と銀行口座で同じ金銭を二重に数えないよう、受渡日と振込日を確認します。
昔の資料が画面で見られない場合は、金融機関へ取得可能な期間、発行方法、費用を尋ねます。保存期間や手数料は一律ではありません。相手名義の口座へ無断でログインしたり、本人になりすまして資料を請求したりせず、開示について合意できない場合は弁護士へ相談してください。
整理用の一覧には、資料のファイル名や発行日も書いておくと便利です。後日数字が変わったとき、どの資料に基づく金額なのかが分かります。口座番号などの個人情報を含む資料は保管先を限定し、相談時も求められた範囲を安全な方法で提出します。
対象を決める時点と、価格を評価する日を区別する
「どの財産を分けるか」と「その財産をいくらと見るか」は、別々の確認事項です。例えば、別居時点で保有していた投資信託を整理する場合でも、そのときの数量を使うのか、その後の売買をどう扱うのか、価格はどの日のものを使うのかを明らかにします。
財産形成への協力関係がいつ終わったかを考える際に、別居時が問題になることはあります。しかし、別居日を全ての家庭に機械的に当てはめることはできません。別居後も家計や積立が続いていた場合など、生活実態によって検討が必要です。ここは資料整理の段階で「双方が同じ日を前提にしているか」を確認するところから始めます。
評価日については、日付のほか、終値、基準価額、外貨の換算方法など、金額を再現できる根拠を残します。特に海外資産は、商品の価格と為替の両方が変動します。「話し合った頃の金額」「だいたい半分」とだけ書くと、支払う段階で差が出ても確かめにくくなります。
合意後の相場変動をどう扱うかも決めます。評価額を固定して金銭で精算するなら、その後に値上がり・値下がりしても支払額を変えないのか。売却代金を分けるなら、売却日や注文方法を誰が判断するのか。単に評価額だけを合意するより、実行までの手順をそろえる方が行き違いを防ぎやすくなります。
売却・金銭での精算・現物移管を比較する
売却して受け取った金銭を分ける
売却後の金額をもとに分ける方法は、現金として支払う形を作りやすい一方、売却注文を出した日の表示価格が、そのまま受取額になるとは限りません。商品の約定日、受渡日、売却に伴う費用、税務上の扱いを確認します。投資信託によって換金に要する日数も異なります。
「売却代金の半分」とする場合は、どの商品・数量を売るのか、費用を差し引く前後のどちらを基準にするのか、いつまでに相手へ支払うのかを具体化します。取引報告書を共有する方法も決めておくと、受取額の確認ができます。
保有を続ける人が、別の預金などから支払う
投資を続けたい人が商品を保有し、相手へ金銭で精算する方法も考えられます。この場合は、評価額を決めるだけでなく、実際に支払える預金があるかを確認します。住宅ローンや転居費用の支払いもある場合、資産総額と手元資金は分けて考えなければなりません。
例えば、双方が確認した投資資産の評価額を200万円とし、その部分を二分する合意なら、100万円を別の金銭で支払う組立てもできます。これは計算方法を示す仮の例であり、対象範囲や分与割合が全件で同じという意味ではありません。他の財産で調整する場合は、何と何を精算したのかも記録します。
商品を現物のまま移す
現物移管を検討する場合は、対象商品の取扱い、受取側の口座、必要書類、名義変更や移管の可否を金融機関へ確認します。NISA口座を配偶者名義にそのまま書き換えることを前提に、合意書を作らないでください。
日本証券業協会や証券会社の案内では、NISAで保有する商品の払出しや贈与に関して、課税口座での受入れ等の条件が示されています。ただし、通常の贈与の説明を、そのまま離婚時の財産分与の手続きと同一視することはできません。具体的な離婚に伴う移管として金融機関へ照会し、税務も別に確認したうえで実行可能な案にします。
離婚協議書・公正証書では支払いを具体的にする
合意書に「NISAは半分ずつ」とだけ書くと、対象商品、評価日、支払時期が読み取れません。最低限、対象を特定する情報、合意した評価の基準、取得する人、相手へ支払う金額や算出方法、期限、振込先、費用負担を確認します。
金融機関の手続きが未確認なら、決まっていない部分を決まったように書かないことが大切です。現物移管ができなかった場合にどうするか、いつまでに確認するかなどを検討し、代替案を含めて双方が理解できる内容にします。合意書は金融機関の審査や取扱条件を変更するものではありません。
将来支払う一定の金銭について公正証書を検討する場合、強制執行認諾文言の有無だけでなく、金額や期限など債務内容の特定が重要です。公正証書に書けば、あらゆる口座移管や資料開示が直ちに強制できるわけではありません。公証人や必要に応じて弁護士へ、作成する条項の効果を確認します。
また、未確認の口座や価格に争いが残る財産まで、最後の清算条項で処理済みにしてしまわないよう注意します。合意済みの部分と今後も協議する部分を区別し、対象外に残す財産があるなら、その範囲を明確にします。
受取額を比べるときは税金と費用も確認する
NISAでの売却益が非課税となる場合でも、財産分与に伴う移管や、課税口座へ払い出した後の売却など、全ての場面が同じ扱いになるわけではありません。また、相手へ渡す財産が通常の財産分与の範囲を超える場合などは、別の税務上の検討が必要になることがあります。具体的な取引を決める前に、誰が何を売り、誰へ何を渡すかを整理して税務署や税理士へ確認します。
売却する案と保有を続ける案を比較する場合は、画面上の評価額と、実際に手元へ入る金額を同じものとして扱わないことが大切です。費用を控除するなら、何の費用を誰が負担するかを合意します。「税金等を引く」という曖昧な表現では、後から何を差し引いたか分からなくなります。
支払いが終わった後に照合するもの
売却や振込が済んだら、対象商品・数量、取引報告書の受渡金額、相手への振込記録を照合します。分割払いの場合は、一度目の振込だけで完了扱いにせず、各回の期日と残額を記録します。数字が違う場合は、手数料、別の商品の売却、評価日の違いなど、まず原因を確認してください。
名義変更を伴う手続きでは、申込書を送った日と完了した日を区別します。受付後に追加資料を求められることもあるため、金融機関からの完了通知まで保管しましょう。離婚協議書、公正証書、取引資料、振込記録を関連づけて残すと、後年に合意の履行状況を確認しやすくなります。
話し合いが進まないときの相談先と期限
資料を出してもらえない、特有財産かどうか争いがある、売却や資金移動が心配という場合は、書面作成の前に弁護士へ相談します。行政書士は、相手方との紛争交渉や裁判手続きの代理を行う立場ではありません。対立があるまま、一方の主張だけを確定した合意書に仕上げることは避けます。
離婚後の財産分与について、裁判所への申立てには期間制限があります。2026年4月1日以後に離婚した場合は離婚日の翌日から起算して5年、同日より前の離婚は従来の2年が基本です。資料収集や話し合いをしていれば期限を気にしなくてよい、ということではありません。期限が近い場合は早めに弁護士や家庭裁判所の窓口へ確認してください。
一方、双方が資料と分け方に納得している場合は、合意の整理や離婚協議書、公正証書案の作成を行政書士へ相談できます。持参する資料は、投資商品の説明書を大量にそろえることより、対象口座と日付、金額、双方が合意した事項が対応していることが重要です。
NISA・投資信託の財産分与でよくある質問
NISAの損失も相手に半分請求できますか?
価格が下がったことだけで、相手へ損失の半額を請求できると決まるわけではありません。対象財産の範囲、評価時点、取引の経緯などを確認します。値下がりの責任や無断売却について争いがある場合は、弁護士へ相談してください。
積立設定はすぐに止めた方がよいですか?
停止・継続のどちらが適切かは、家計や対象期間、話し合いの状況によって異なります。まず設定内容と引落口座を確認し、協議中の入金・購入を記録します。この記事は一律の停止や売却を勧めるものではありません。
投資信託を売らずに公正証書を作れますか?
売却しないこと自体が、公正証書作成を妨げるわけではありません。例えば保有者が金銭で精算する合意について、金額・期限などを整理して公証人と検討します。実行できる支払方法と条項の内容を先に確認しましょう。
まとめ|残高画面だけでなく、資料と実行方法をそろえる
NISA・投資信託の財産分与は、購入資金を確認し、対象範囲と評価日を決め、実行できる分け方を選ぶ順に進めます。まず取引残高報告書と入出金履歴を保存し、結婚前の資金や相続金がある場合は出所を示す資料をつなぎましょう。双方で確認できた点と意見が違う点を分けることが、次の相談を進めやすくします。
離婚協議書・公正証書案の作成について
大倉行政書士事務所では、当事者間で合意できている離婚条件を整理し、離婚協議書や公正証書案の作成に向けた準備を支援します。奈良県生駒市を拠点に、奈良市・東大阪市・大阪市などからのご相談にも対応しています。ご相談時には、現在の合意状況、資料の有無、書面に残したい内容をお知らせください。
相手方との紛争交渉、裁判の代理、争われている権利関係の判断は弁護士へ相談する事項です。税務や金融機関固有の手続きも、担当の専門家・窓口へ確認します。ご依頼前に、当事務所が担当する作業、費用、公証人手数料や資料取得等の実費を確認していただきます。資料が未整理でも、分かっている範囲と未確認の点を分けてお伝えください。
参考にした公式情報
制度・手続き・事務所情報の確認日:2026年11月20日。金融機関や自治体による個別の取扱いは、利用する窓口の現行案内で確認してください。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |