

離婚で住宅ローンの連帯保証人を外せる?合意書の書き方と銀行手続の注意点
「離婚後の住宅ローンは相手が払うことになったので、連帯保証人からも外れるはず」と考えていませんか。夫婦の間で返済の分担を決めることと、金融機関に対する連帯保証を終了させることは、別の手続です。
離婚届の提出や離婚協議書の作成だけでは、住宅ローンの連帯保証は自動的に終了しません。借換えや保証人の変更などを金融機関へ相談し、必要な審査と契約手続を確認することが先になります。
この記事では、保証人から外れたい場合に確認する契約、銀行への相談の進め方、解除までの返済や審査が通らない場合を合意書にまとめる方法を解説します。住宅そのものの分け方よりも、離婚後に保証責任を残さないための確認に焦点を当てます。
離婚しても住宅ローンの連帯保証人は自動的に外れない
夫婦間の合意では金融機関の権利を変更できない
住宅ローンの保証契約は、金融機関などの債権者との契約です。そのため、夫婦が離婚協議書で「今後は夫が全額返済する」「妻には請求しない」と定めても、その合意だけで銀行による連帯保証人への請求を止めることはできません。
夫婦間では、一方が返済を引き受け、他方が立て替えたときに返す約束をすることは考えられます。しかし、それは夫婦の間でお金の負担を調整する約束であり、銀行に対する保証責任がなくなったという意味ではありません。銀行の承諾による解除や対象債務の完済等が確認できるまで、保証が残っている前提で手続を組み立てましょう。
「保証人を外す」と書くだけでは完了しません
解除の申込み、審査の承認、変更契約の締結、実際に責任が終了する時点を確認してください。相手の「銀行には話してある」という説明だけで手続済みと判断しないことが大切です。
連帯保証では請求を後回しにするよう求められない
連帯保証人は、一般の保証人と異なり、原則として「まず借主本人に請求してほしい」「先に借主の財産から回収してほしい」という催告・検索の抗弁を主張できません。これらの取扱いは、e-Gov法令検索の民法第452条から第454条で確認できます。
離婚後に家から出たこと、家の持分を相手へ渡したこと、養育費や財産分与を受け取っていないことだけで、保証契約の責任が消えるわけでもありません。居住や財産分与の話と併せて、保証契約を個別に確認する必要があります。
連帯保証人・連帯債務者・ペアローンを契約書で見分ける
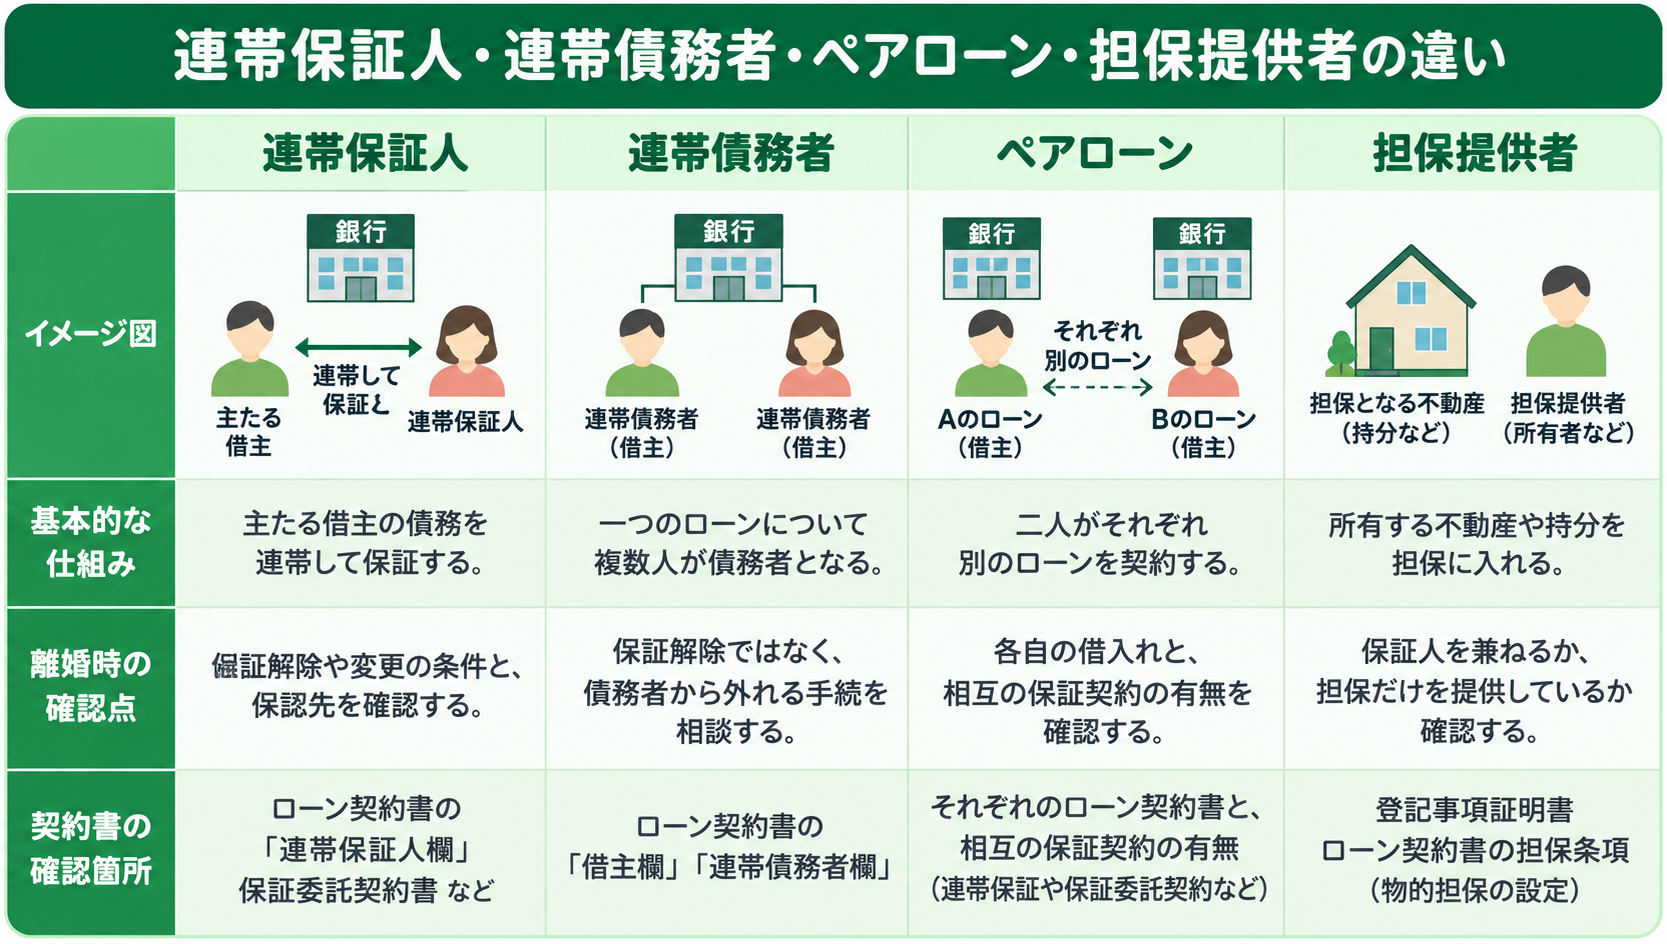
銀行へ相談する前に、自分がどの立場で契約しているかを整理します。「夫婦で組んだローン」という説明だけでは、必要な手続を判断できません。契約書の借主欄、連帯債務者欄、連帯保証人欄を見て、複数の契約がないかも確かめましょう。
| 契約上の立場 | 基本的な仕組み | 離婚時の確認点 |
|---|---|---|
| 連帯保証人 | 主たる借主の債務を連帯して保証する | 保証解除や変更の条件と、保証先を確認する |
| 連帯債務者 | 一つのローンについて複数人が債務者となる | 保証解除ではなく、債務者から外れる手続を相談する |
| ペアローン | 二人がそれぞれ別のローンを契約する | 各自の借入れと、相互の保証契約の有無を確認する |
| 担保提供者 | 所有する不動産や持分を担保に入れる | 保証人を兼ねるか、担保だけを提供しているか確認する |
連帯債務者は自分自身が借主です。ペアローンでも、自分名義のローンが残っていれば、相手のローンの保証だけを整理しても借入れ全体の問題は解決しません。また、商品によって保証の付け方が異なるため、ペアローンなら必ず同じ仕組みだと決めつけないでください。
保証会社を利用している場合には、ローン契約書に加えて保証委託契約書なども確認します。保証会社が銀行へ返済する仕組みがあっても、借主の返済義務が当然に免除されるわけではありません。どの債務について誰に保証しているかを、契約書一式で確認することが大切です。
三つの名義を別々に確認
家の所有者、住宅ローンの借主、保証人は一致するとは限りません。登記事項証明書とローン・保証関係の契約書を並べると、変更が必要な箇所を整理しやすくなります。
連帯保証を終了するために金融機関へ相談する方法
保証人から外れる方法は、住宅ローンの商品、借入残高、借主の収入、担保の状況などによって異なります。次の方法は検討の方向であり、いずれも利用できることを保証するものではありません。
| 相談する方法 | 確認する内容 | 注意点 |
|---|---|---|
| 保証人の変更・解除 | 代わりの保証人、追加の担保、残債の減額等が必要か | 新しい保証人を提案しても承認されるとは限らない |
| 借換えによる完済 | 一方の新たな借入れで現在のローンを完済できるか | 新ローンの審査と契約が必要。申込みだけでは旧保証は終わらない |
| 自己資金による完済 | 利息等を含めた完済額、返済日、関係書類 | 残高表示と実際の完済に必要な額が異なることがある |
| 売却代金による完済 | 売却見込み、諸費用、抵当権抹消、代金で不足する額 | 売却しただけで、残った借金や保証が当然に消えるわけではない |
変更の申請から契約完了までを確認する
住宅金融支援機構の保証人変更手続の案内では、取扱金融機関への事前相談、必要書類の提出、審査、変更契約という流れが示されています。ページ名は「保証人が亡くなられたとき」ですが、その他の理由による変更・追加・脱退も対象として案内されています。
民間の住宅ローンについては、それぞれの借入先へ確認します。審査に進める条件、申込者、必要な署名、離婚前後のどの時点で手続できるか、保証会社の審査も必要かを聞きましょう。相談内容は日付と担当窓口とともに記録しておくと、夫婦間の合意を実行できる内容に整えやすくなります。
所有権や居住状況の変更も金融機関に確認する
保証の整理と併せて、家の所有者や住む人を変更する場合もあります。ただし、金融機関へ確認しないまま財産分与による持分移転を行うと、ローン契約上の問題が生じるおそれがあります。
住宅金融支援機構「返済途中で住宅を他人に譲り渡すとき」では、無断譲渡に伴う一括返済等への注意が示されています。金融機関の手続、登記、返済、引越しの順序を確認し、協議書だけを先に完成させて実行不能にならないようにしてください。
銀行への相談と合意書作成に向けて集める資料
「保証人を外したい」という希望だけで相談するよりも、現在の契約と今後の予定をまとめておくと、必要な確認が具体的になります。次の表は状況整理用です。正式な提出書類と有効期間は、金融機関の指定を確認してください。
| 資料 | 確認する事項 |
|---|---|
| ローン契約書・保証契約書 | 借主、保証先、契約日、保証する債務、変更条項 |
| 返済予定表・残高資料 | 残額、月々の返済、最終返済日、延滞の有無 |
| 不動産の登記事項証明書 | 所有者、持分、抵当権、他の担保設定 |
| 収入や他の借入れの資料 | 借換えや新保証人の審査に必要な情報 |
| 離婚条件の整理メモ | 誰が住むか、返済を負担するか、いつまでに整理するか |
資料を共有するときは、相手の口座や金融機関の会員ページへ無断で入る方法を取らず、本人からの提出や正規の照会手続を利用します。自分が保証人として確認できる情報の範囲についても、金融機関へ問い合わせてください。
特に、現在の返済が既に遅れているかは重要です。延滞がある場合には借換えや変更の検討条件が変わることもあるため、完済予定や毎月の収支だけでなく、届いている請求書や通知書も確認しましょう。
離婚協議書では申込期限・結果報告・解除までの負担を決める
「外す義務」と「手続に協力する義務」を具体化する
金融機関の承認は夫婦だけで確定できません。そのため、「相手を保証人から必ず外す」という一文だけで安心せず、誰が、どの金融機関へ、いつまでに、どの手続をするかを整理します。必要書類の提出や面談への協力、追加資料の準備についても、実行できる内容を定めましょう。
銀行に相談する期限、正式に申し込む期限、審査結果を知らせる期限は分けて考えます。申込みが遅れた場合と、期限どおり申し込んでも否決された場合では、問題の性質が異なります。「申込書を出したので約束は終わり」と解釈されないよう、結果報告と次の対応まで整理してください。
解除されるまでの返済と情報共有を定める
手続中も、住宅ローンは契約どおり返済する必要があります。夫婦間では、毎月の返済を誰が負担するか、返済済みと分かる資料をどの方法で共有するか、返済が難しくなった場合にいつ知らせるかを決めます。
共有する資料は、ローン返済が確認できる範囲に絞る方法もあります。生活費口座の全履歴を無条件に開示するような約束より、必要な情報を特定した方が運用しやすくなります。連絡先の変更がある場合も、保証に関する通知を受け取れる手段を残しましょう。
審査が通らない場合の次の行動も決める
借換えや保証人変更が認められなかった場合について、再相談、自己資金の追加、売却の検討など、次の行動と協議期限を設けます。ただし、返済可能性を確認しないまま「否決時は直ちに全額返済する」と約束すると、別の不履行を生むおそれがあります。
売却を選ぶ場合には、不動産会社へ相談する時期、価格を決める方法、売却までの費用、代金で不足する額の調達方法も別途整理します。家を売ることについて双方が合意したとしても、借入れの残額や抵当権を無視して進めることはできません。
費用は手続ごとに確認します
借換え・変更に伴う金融機関の手数料、登記費用、売却の費用、合意書作成の報酬、公正証書にする場合の公証人手数料は別々に発生することがあります。支払先、見積額、夫婦間の負担割合、申込みが成立しなかった場合の費用も確認しましょう。
保証人解除の手続に関する合意書の文例
以下は、借主を甲、連帯保証人を乙として、金融機関への申込みと経過報告を整理する部分的な記載例です。金融機関に保証を解除させる条項ではありません。物件の取得、居住、財産分与などは別途整理し、既存の契約に合わせて内容を調整してください。
申込み・経過報告・不成立時の協議に関する記載例
甲及び乙は、[金融機関・契約日・契約番号等で特定した住宅ローン]について、甲が借主、乙が連帯保証人であることを確認する。
甲は、乙の連帯保証を終了するため、[年月日]までに取扱金融機関へ[借換え・保証人変更等の検討する手続]について相談し、案内された申込条件及び必要書類を乙へ[連絡方法]で報告する。
甲は、申込条件を満たす場合、[年月日]までに必要書類を提出して申込みを行う。条件を満たさず申込みができない場合には、その理由を同日までに乙へ報告する。
甲及び乙は、金融機関が求める必要な手続及び書類提出について、各自に必要な範囲で協力する。甲は、申込み後に追加資料を求められた場合及び審査結果の通知を受けた場合、[日数]日以内にその内容を乙へ報告する。
甲及び乙は、本合意だけでは乙の金融機関等に対する保証責任が終了しないことを確認する。手続完了までの住宅ローン返済は、甲乙間では甲が負担し、甲は[方法・頻度]により返済状況を乙へ報告する。
[年月日]までに必要な承認が得られない場合、甲及び乙は、同日又は不承認の通知を受けた日のいずれか早い日から[日数]日以内に、売却その他の対応について協議を開始する。
「金融機関等」の範囲は契約を確認して特定します。また、報告方法をメール等にする場合には送付先を確認し、単に「適宜知らせる」とするよりも、どの出来事をいつまでに知らせるかを明確にします。上の文例は解除までの具体策をすべて定めた完成版ではありません。
審査が通らない場合に「協議する」と定めても、売却や一括返済の結論まで自動的に決まるわけではありません。期限までに保証から外れることが離婚条件の重要な前提になっている場合や、その前提について意見が対立している場合は、署名前に弁護士へ相談して整理する必要があります。
立替払いと公正証書について確認しておくこと
保証人が返済した場合は記録と求償関係を整理する
連帯保証人が借主に代わって返済した場合には、借主に対する求償が問題になります。求償とは、借主に対し、自分が支払った金額等の返還を求めることです。ただし、請求できる範囲や通知の要否等は事情によって異なり、民法第459条以下の保証人の求償に関する規定と夫婦間の合意を照合する必要があります。
支払った日、金額、請求元、どのローンの返済か、振込記録を残してください。合意書には、返済を負担する側が立替金を返す場合の確認資料、支払期限、振込先などを整理できます。清算条項で「今後一切請求しない」と広く書く場合は、将来発生する立替金の請求まで意図せず放棄する内容にならないか確認しましょう。
既に銀行や保証会社から請求を受けている場合は、夫婦間の話し合いが続いていることを理由に放置しないでください。請求内容、保証契約、通知の経緯を確認し、支払義務や求償に争いがあれば弁護士へ相談します。
公正証書でも銀行に保証解除を強制できない
公正証書は、合意を明確に残す方法の一つです。ただし、「保証人を外す」と公正証書に書いても、銀行の承認に代えることはできません。不動産の名義変更や抵当権抹消も、公正証書を作るだけで完了するものではありません。
金額等が明確な金銭支払債務については、必要な要件を満たす強制執行認諾文言付き公正証書が、未払い時の強制執行に役立つ場合があります。一方、「将来立て替えた金額をすべて返す」という記載があれば必ず差押えできるわけではなく、債務の特定や執行の条件を公証人に確認することが必要です。制度の基本は民事執行法第22条第5号で確認できます。
離婚と住宅ローンの連帯保証に関するよくある質問
離婚協議書に「相手が全額払う」とあれば、銀行からの請求を断れますか?
その夫婦間の合意だけを理由に、保証契約に基づく銀行の請求を断れるとはいえません。銀行との保証関係が終了しているかを確認する必要があります。相手に立替分を請求できるかという問題は、別途整理します。
家の持分を相手に渡せば、連帯保証人からも外れますか?
持分の移転と保証の解除は別です。保証が残ったまま所有権だけを手放すことにならないよう、金融機関への相談、登記、保証解除の順序と条件を確認してください。ローン返済中の持分移転にも事前確認が必要です。
相手の親を新しい保証人にすれば必ず認められますか?
必ず認められるわけではありません。金融機関等が変更理由や新しい保証人の返済能力などを審査します。親族本人の理解と同意も必要であり、夫婦だけで第三者を保証人にする約束はできません。
借換えの審査に通ったという連絡があれば、保証は終了していますか?
審査の承認と、借換えの実行・旧ローンの完済は別の段階です。条件付きの承認の場合もあるため、実際の完済と保証関係の終了を、取扱金融機関の案内や交付書類で確認してください。
行政書士に銀行との交渉や保証解除を任せられますか?
行政書士による合意書等の作成支援と、保証解除についての交渉は区別が必要です。金融機関の審査や解除の結果を行政書士が保証することはできません。保証責任を争う交渉や紛争対応は弁護士へ、登記手続は司法書士等へ相談してください。
生駒市で住宅ローンに関する離婚条件の書面化を考えている方へ
連帯保証を整理するときは、まず契約上の立場と金融機関が求める条件を確認し、その結果に合わせて夫婦間の約束を具体化します。解除までの返済、手続の期限、不成立時の対応、立替金の扱いまで確認しておくことが、合意の食い違いを防ぐ助けになります。
大倉行政書士事務所は、奈良県生駒市を拠点に、離婚に伴う合意内容の書面化に関するご相談に対応しています。奈良市でお住まいの整理を進めている方や、離婚後に東大阪市へ転居する予定の方も、金融機関で確認した内容と合意済みの事項を整理してご相談ください。
対応できる業務と費用は、ご相談内容に応じて確認します。夫婦間や金融機関との紛争についての代理交渉、訴訟対応、不動産登記の代理、個別の税務判断は、それぞれの業務を扱う専門家への相談が必要です。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |