

遺言執行者の財産目録を作るには|記載例・資料のまとめ方と作成支援
遺言執行者は、遅滞なく相続財産の目録を作り、相続人に交付する必要があります。まず遺言の執行対象を確認し、財産を特定する情報、金額の基準日、根拠資料、確認状況をそろえると、受け取る人が確認しやすい目録になります。
家族が執行者に指定され、「通帳や通知書はあるが一覧にできない」「どこまで調べるべきか分からない」という場合に向け、資料の集め方と記載例を説明します。ここで扱うのは、遺言者の死亡後に執行者が作る目録です。完成まで一人で抱え込まず、資料整理や作成支援を頼む範囲も検討できます。
遺言執行者の財産目録とは?作成義務と対象範囲
民法1011条に基づいて作成・交付する
民法1011条1項は、遺言執行者が遅滞なく相続財産の目録を作成し、相続人に交付することを定めています。単に銀行の手続を進めるための内部メモではなく、相続人が財産の内容を確認するための書類です。根拠はe-Gov法令検索の民法1011条をご確認ください。 遺言執行者が相続人の一人である場合でも、自分だけが財産の状況を把握していればよいわけではありません。受け取る人が、どの財産を、どの資料に基づいて整理したのかをたどれることを意識します。特定の財産だけに関する遺言では対象を確認する
民法1014条1項は、遺言が特定の財産に関する場合に、1011条から1013条までをその財産について適用する旨を定めています。そのため、目録を作り始める前に、遺言がどの財産を対象とし、執行者がどこまでの執行を担当するのかを読むことが必要です。 例えば、一つの不動産だけを特定して遺贈する遺言と、預金・不動産を含む財産全体の処分を定めた遺言とでは、確認する範囲が異なります。「その他一切の財産」などの条項や、執行者の権限に関する記載も含めて判断します。遺産分割協議書や相続税申告書とは役割が違う
財産目録は、財産の状況を一覧にする書類です。目録に「長男取得予定」と書いただけで遺産分割の合意が成立したり、遺言にない処分を自由に決められたりするわけではありません。 また、相続税の申告に用いる財産評価と、執行状況を説明するための目録は目的が異なります。目録の評価額を、そのまま税務上の金額や売却できる金額として扱わないでください。作成前に集める資料と調査の進め方
最初に遺言書、相続関係の資料、手元にある財産資料を整理します。銀行や法務局等への確認では、請求の権限や必要書類も確認してください。家族の説明だけで金額を決めず、裏付けとなる資料をそろえることが基本です。| 財産・情報の種類 | 確認資料の例 | 目録で確認する点 |
|---|---|---|
| 遺言・相続関係 | 遺言書、戸籍、選任に関する資料など | 執行の対象、権限、相続人、交付先 |
| 預貯金 | 通帳、残高証明書、取引履歴など | 金融機関・支店・種類・口座・基準日の残高 |
| 不動産 | 登記事項証明書、固定資産税関係資料など | 所在・地番・家屋番号・持分・評価の基準 |
| 株式・投資信託 | 証券会社の残高資料、取引報告書など | 銘柄・数量・口座・評価日・預り金 |
| 自動車・動産 | 車検証、購入資料、現物確認の記録など | 特定できる情報、保管場所、所有関係 |
| 債権・債務 | 契約書、請求書、残高の回答、支払記録など | 相手方・内容・金額・確認済みかどうか |
ネット銀行や証券口座は郵便物以外も確認する
紙の通帳がない口座では、郵便物だけを探しても存在が分からないことがあります。手元に適法に確認できる取引資料やメール等の記録があれば、口座の存在を調べる手掛かりとして整理し、金融機関の相続手続窓口に確認します。 亡くなった方のログイン情報を使って、通常の本人操作であるかのように送金や売却を進めることは避けてください。口座の存在を把握する調査と、財産を処分する操作を分けて考えることが大切です。不動産は納税通知書だけで完結させない
固定資産税の通知書は重要な手掛かりですが、それだけで所有不動産をすべて把握したと決めつけないようにします。複数地域の土地、私道の共有持分、古い登記名義、未登記建物など、追加確認が必要な事情がないかを整理します。 2026年2月2日から運用されている所有不動産記録証明制度も、調査手段の一つです。交付請求については奈良地方法務局「所有不動産記録証明書の交付請求について」を参考にできます。 ただし、この制度は指定した氏名・住所等の検索条件に基づくものです。証明書だけで、実際に所有するすべての不動産が必ず判明すると考えず、過去の住所や他の資料も照合してください。制度の仕組みは法務省「所有不動産記録証明制度について」で案内されています。財産目録の記載例と基本の構成
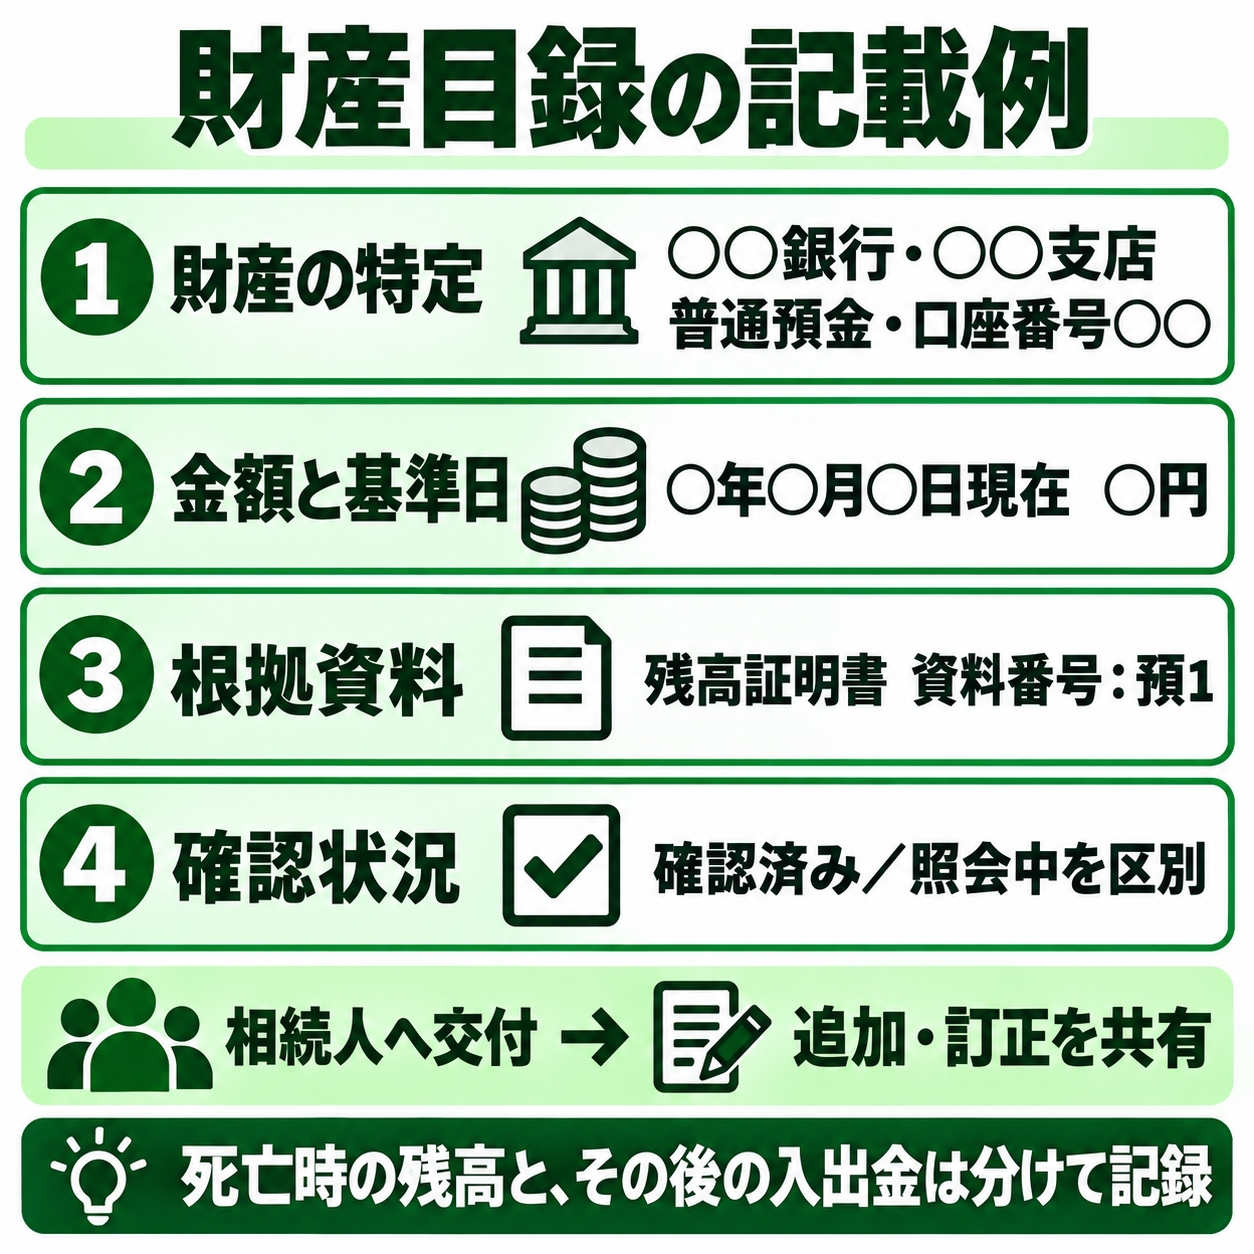
財産の明細は根拠資料までたどれる形にする
| 区分 | 財産を特定する記載例 | 金額・数量等の欄 | 根拠・確認状況の欄 |
|---|---|---|---|
| 普通預金 | ○○銀行・○○支店・口座番号○○・名義○○ | ○年○月○日現在、○円 | 残高証明書。死亡日現在の残高を確認済み |
| 土地 | 所在○○・地番○○・地目○○・地積○○・持分○分の○ | 評価額○円。評価方法と対象年度を記載 | 登記事項証明書、評価証明書等 |
| 建物 | 所在○○・家屋番号○○・種類○○・構造○○・床面積○○・持分○分の○ | 評価額○円。評価方法と対象年度を記載 | 登記事項証明書、評価証明書等 |
| 有価証券 | ○○証券・口座○○・銘柄○○ | 数量○株又は○口。評価日○年○月○日 | 証券会社の残高資料。預り金は別記 |
| 現金・動産 | 保管場所○○・品名○○・識別できる特徴○○ | 現金○円、数量○点など | 確認日、確認者、写真等の記録 |
債務や未確定事項は資産と別に整理する
| 区分 | 記載例 | 確認事項 |
|---|---|---|
| 借入金 | 借入先○○、契約○○、残高○円 | 基準日、利息等、残高回答の有無 |
| 未払金 | 支払先○○、内容○○、請求額○円 | 請求の根拠、死亡前後の費用の区別 |
| 調査中 | ○○金融機関へ照会中、金額未確認 | 照会日、回答待ちの項目、今後の確認方法 |
| 帰属等の確認が必要 | 所有者又は権利の有無について確認中 | 判明している資料と争点を区別して記録 |
金額・評価・基準日で間違えやすい点
死亡日の残高と現在の残高を混ぜない
死亡後に利息の入金や引落しがあれば、通帳の最新残高と死亡日の残高は異なります。財産目録では何日時点の金額かを明記し、その後の動きは入出金の記録で説明します。 口座を既に払い戻した場合でも、元の預金と払戻金を別々の財産として合計すると二重計上になります。「どの口座が、いつ、いくらの払戻金になったか」を対応させて、財産の形が変わったことを記録しましょう。評価額は何の数字かを明記する
不動産の固定資産税評価額、売却の査定額、相続税評価額は、それぞれ目的や計算方法が異なります。目録へ参考額を載せる場合は、「固定資産税評価額・○年度」など、種類と時点を明記してください。 株式等も価格が動くため、数量と評価日をセットで記録します。すべての財産を同じ精度で評価できていない段階で、異なる基準の数字を足して「確定した遺産総額」と表示することは避けましょう。死亡保険金と相続財産を同じ欄で扱わない
死亡保険金には、契約で定められた受取人の固有の財産となるものがあります。一方で、保険料の負担者等によって相続税の対象となることがあり、民法上の財産の帰属と税務上の扱いを分けて確認する必要があります。 「相続税がかかるから、遺言執行者が相続人全員へ分配する財産だ」と判断しないでください。保険の種類、受取人、支払内容を確認し、必要なら参考事項として区分します。税務上の説明は国税庁「相続税の課税対象になる死亡保険金」をご覧ください。いつまでに誰へ交付する?署名や立会いは必要?
一律の日数ではなく「遅滞なく」が基準
民法1011条は、目録を「相続開始から30日以内」といった一律の日数で作る仕組みではありません。ただし、期限が数字で示されていないことを理由に、調査や交付を先延ばしにしてよいわけではありません。 調査に時間がかかる事情がある場合は、相続人に状況を説明し、確認できた内容と未確認の項目を区別します。途中の資料を渡す場合も、暫定版であること、未確認の範囲、追加確認の方針を明示し、完成に向けた調査を続けます。 「分からない」を「財産なし」「借金なし」に置き換えないでください。調査中であることを正確に伝えるほうが、根拠のないゼロ表示よりも適切です。相続人への交付と同意の取得を混同しない
交付先は、相続関係を確認したうえで把握します。財産を取得する相続人だけに渡して終わりにせず、相続人に対する交付義務を意識してください。 財産目録を作成・交付するために、遺産分割協議書と同じような相続人全員の実印による同意を当然に必要とするわけではありません。ただし、提出先や別の手続で必要となる署名・証明書等は、個別に確認します。 郵送等で交付する場合は、送付先、送付日、目録の版、同封資料、到達確認の記録をまとめます。財産目録の交付と、民法1007条に基づく遺言内容の通知が、それぞれ済んでいるかも確認しましょう。相続人から立会い等の請求があった場合
民法1011条2項は、相続人から請求があるときは、その立会いをもって目録を作成し、又は公証人に作成させることを定めています。「目録は執行者が自由に作るものだから、立会いの希望は一切受け付けない」とは扱わないようにしてください。 他方、すべての財産目録を必ず公証人に作ってもらうという制度でもありません。請求の内容、作成の状況、具体的な方法を確認します。規定は民法1011条2項に掲載されています。新しい財産が見つかった場合と訂正・追加の方法
どこを直したかが分かる改訂版を作る
交付後に別の口座が判明したり、残高証明書によって金額が修正されたりした場合には、改訂日と変更点を示して補充・訂正します。以前の目録を上書きして消すのではなく、どの版をいつ交付したかを残してください。 訂正の連絡は、事情を知っている相続人一人に伝えるだけで済ませず、先の目録を交付した相続人にも改訂内容が行き渡るように整理します。財産の追加、金額の修正、既存財産の払戻しを別々に扱うと、二重計上や連絡漏れを防ぎやすくなります。遺言に書かれていない財産を勝手に分配しない
新たに見つかった財産は、まず遺言の「その他の財産」等の条項に含まれるかを確認します。遺言で処分が定められていない財産については、相続人による遺産分割協議などが必要になる場合があります。 財産目録を作った人が、そのまま自由に受取人を決められるわけではありません。執行の対象かどうかを確かめ、必要に応じて対象外の情報として区分してください。借入金等が判明したときは支払前に確認する
借入金が見つかった場合、目録への追記だけでなく、各相続人の相続放棄等の検討や手続の期限に関係することがあります。債務の存在を把握したまま連絡を先延ばしにせず、資料を整理してください。 死亡時の債務、死亡後の管理費用、執行報酬は同じものではありません。税務上の控除の可否も別に確認し、申告が必要な場合は国税庁「相続財産から控除できる債務」を踏まえて税理士に相談します。財産目録を最終報告まで使える資料にする
目録を交付した後も、払戻し、名義変更、実費の支払、財産の引渡しなどが続きます。最初の財産がどのように動いたかを収支明細と結び付けておくと、完了時の説明が分かりやすくなります。 例えば、預金から証明書取得費用等を支払い、残額を遺言に従って引き渡す場合には、入金額、費用、引渡額の対応を示します。ただし、費用を遺産から支出できる根拠や報酬の決定を、目録作成だけで代用できるわけではありません。 相続人へ渡す資料に、銀行の暗証番号、ログイン用パスワード、必要のない本人確認書類等を含める必要はありません。説明に必要な情報を示しつつ、原資料の保管や送付時の情報管理にも注意しましょう。財産目録の作成を一人で進めにくいときは
集める・整理する・確認する作業を分ける
通帳や税金の通知書が手元にあり、遺言の対象と資料の読み方が分かる場合は、ご本人で一覧を作ることもできます。必要なのは見栄えのよい表を作ることより、各行の根拠と未確認の点を説明できることです。
資料が複数の場所にある、口座の有無から調べたい、残高の時点がばらばら、不動産の表示が読めないといった場合は、まずどの作業で止まっているかを分けます。資料収集から必要なのか、資料はあるので一覧化を頼みたいのかで、依頼の範囲が変わります。
| ご本人で用意しやすいもの | 支援を相談できる作業 |
|---|---|
| 遺言書、手元の通帳・通知書、分かる財産の所在 | 執行対象と相続関係の確認に必要な資料の整理 |
| すでに取得した証明書、請求中の資料の一覧 | 資料の不足・重複の確認、財産目録の作成 |
| 通知・交付済みの相手と日時、追加で分かった財産 | 交付記録、改訂履歴、報告資料の準備 |
原資料と目録の対応を確認する人、修正を承認する人、相続人へ交付する人を決めましょう。依頼先から質問された事実や、作成された内容の確認など、ご本人に残る作業もあります。目録を作ってもらうことだけで、遺言執行者の地位や責任が自動的に依頼先へ移るわけではありません。
遺言の作成日と、支援を頼める範囲を確認する
民法1016条は、遺言に別段の意思表示がある場合を除き、執行者が自己の責任で第三者に任務を行わせることを認めています。ただし、2019年7月1日より前の遺言では旧規定の確認が必要です。依頼時には遺言の作成日と関係条項を示し、任せる作業を決めます。経過措置は法務省の相続法改正資料をご確認ください。
財産の所有者や遺言の効力について争いがある場合は弁護士、不動産の登記申請代理は司法書士、相続税の評価・申告は税理士へ相談します。目録作成の支援に、それらの専門業務がすべて含まれると考えず、必要な担当と費用を分けて確認してください。
遺言執行者の財産目録に関するよくある質問
財産目録は手書きで作らなければなりませんか?
遺言書に財産一覧があれば、新しい目録は不要ですか?
まだ分からない財産があるときはどう書きますか?
財産をもらわない相続人にも目録を渡しますか?
目録の金額と最終的な受取額が違っても問題ありませんか?
生駒市で遺言執行の財産整理を相談するには
奈良県生駒市の大倉行政書士事務所では、遺言執行者に指定された方の財産資料の整理や、財産目録・通知・報告書類の作成などを支援しています。奈良市の不動産と東大阪市で利用していた預金がある場合のように、資料が分かれていても、現在あるものから相談の準備ができます。初回相談は無料です。
資料を集める段階から相談したい方、途中まで作った目録を基に進めたい方は、遺言執行者に指定された方の手続き支援で、依頼の範囲とご本人が担当する作業をご確認ください。
最初の連絡では、執行者に指定された経緯、遺言書の有無、分かっている財産の種類、相続人への通知・交付の進捗、どの作業を頼みたいかをお伝えください。原本や詳細資料の共有方法は、その後の案内に沿って確認できます。
支援範囲に応じて見積りをご案内します
既存の「遺言書執行プラン」は121,000円(税込)から、実費別途です。これは財産目録だけの作成や部分的な支援の一律料金ではありません。資料収集、作成、交付準備、追加修正のどこまでを任せるかに応じ、個別に見積もります。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |
参考サイト
法令・公式情報と事務所の案内は2026年11月2日に確認しています。