

遺言執行者は相続税申告もする?準確定申告との違い・期限・税理士との役割分担
遺言執行者に指定されても、その立場だけで相続税や準確定申告の申告義務者・税務代理人になるわけではありません。遺言の実行と税務申告は、担当する人、必要な資料、期限を分けて確認します。執行者が財産の資料を持っている場合は、申告を行う相続人等や税理士へ、必要な情報を早めに渡すことが大切です。
準確定申告は必要な場合に原則4か月以内、相続税は申告が必要な場合に原則10か月以内という期限があります。いずれも執行者の就任日や預金の払戻日から数えるものではありません。この記事では、一般の方が遺言執行者を務めるときの、税務担当との役割分担と資料整理を説明します。
遺言執行者・納税者・税理士の役割を分ける
遺言執行者は、遺言の内容を実現するために必要な手続きを行う立場です。一方、税金の申告・納付をする人は、各税法の定めや財産の取得関係により決まります。執行者自身が相続人や受遺者でもある場合は、複数の立場を兼ねますが、それぞれの役割を区別して考えます。
税理士へ申告等を依頼する場合も、「誰の、どの税目を、どこまで依頼するか」を確認します。相続税の申告を依頼したから、亡くなった人の所得税や相続後の不動産所得まで自動的に依頼に含まれるとは限りません。
| 立場 | 整理する主な事項 | 確認したい境界 |
|---|---|---|
| 遺言執行者 | 財産の調査、目録、遺言の実行、報告 | 執行の権限と税務代理は別 |
| 相続人・受遺者等 | 自分の申告義務、依頼先、納税資金 | 取得した財産や税目ごとに確認 |
| 税理士 | 依頼された税務相談、申告書作成、税務代理 | 契約した業務と対象者を確認 |
最初の打合せで決めること
税務の相談先、資料を集める人、資料を渡す人、申告内容を確認する人、納付する人を分けて決めます。「執行者がいるから大丈夫」という状態のまま、担当が決まらないことを避けてください。
相続人ごとに別の税理士へ相談している場合は、同じ財産の資料でも、誰へ何を提供したかを記録します。情報の共有範囲や本人の同意が必要な場面を確認し、相続人一人の私的な情報まで一括で配布しないようにします。
準確定申告と相続税の期限を別々に管理する
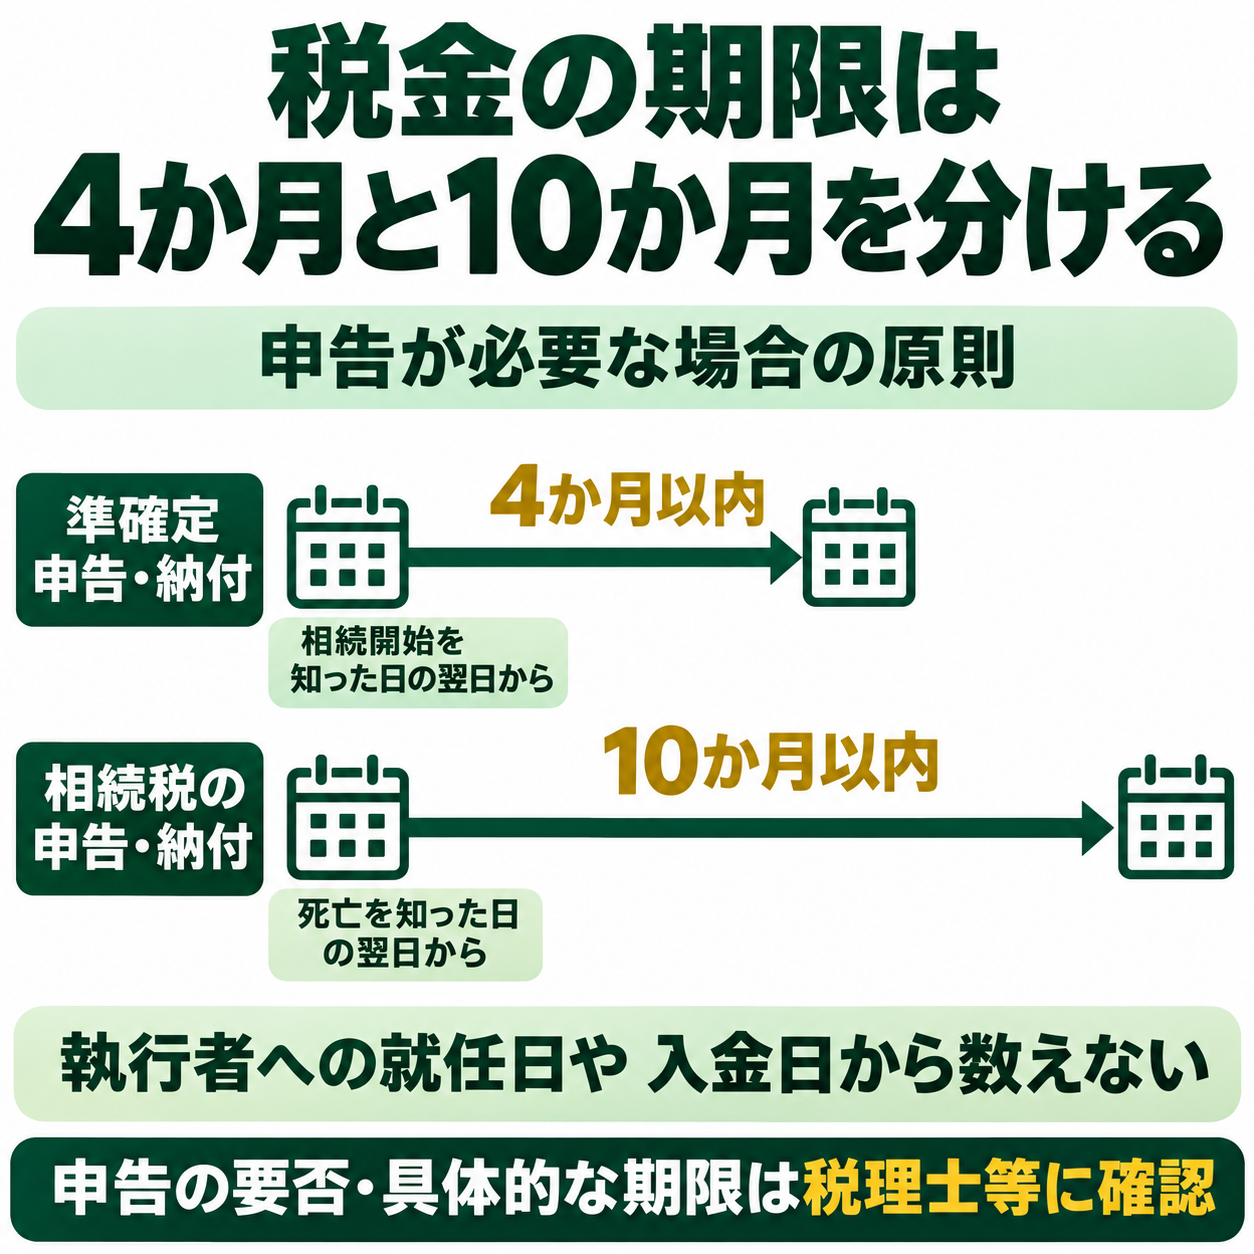
準確定申告は、亡くなった人の所得税等について必要な場合に行う手続きです。国税庁の案内では、相続人等が、相続の開始があったことを知った日の翌日から4か月以内に申告と納税を行う扱いが示されています。亡くなった方すべてについて、必ず納税を伴う申告が必要になるとは限りません。
公式の確認先:国税庁:納税者が死亡したときの確定申告(準確定申告)。
相続税については、申告が必要な場合、通常は被相続人が死亡したことを知った日の翌日から10か月以内に申告・納付を行います。申告の要否は、相続や遺贈による財産、一定の贈与、債務等の取扱いや特例を含めて確認します。口座の残高だけを見て不要と決めないでください。
| 手続き | 原則の期限 | 執行者が先に渡す情報 |
|---|---|---|
| 必要な場合の準確定申告 | 相続開始を知った日の翌日から4か月以内 | 死亡日、所得に関する資料、過去の申告資料等 |
| 必要な場合の相続税申告 | 死亡を知った日の翌日から10か月以内 | 遺言、財産・債務の資料、取得関係の情報等 |
実際の期限は起算日や休日の扱い等を含めて税務署・税理士へ確認し、具体的な年月日を予定表へ記載します。「だいたい春頃」ではなく、誰が確認した期限かも残すと引継ぎ時の誤解を減らせます。死亡を知った日などに特殊な事情がある場合は、その事実を伝えてください。
遺言執行や遺産分割が終わるまで待たない
預金の解約、物件の売却、相続人との調整が終わっていないことだけで、税務申告の期限が自動的に延びるわけではありません。国税庁は、相続財産が未分割でも申告期限までに対応する必要があることを案内しています。執行が遅れている場合は、未完了の事情を税務担当へ早めに伝えます。
申告の要否が未確定の段階でも、担当者への相談と資料の所在確認は進められます。財産調査が全部終わるのを待って初めて税理士へ連絡すると、追加資料を集める期間が短くなってしまいます。
最初に渡すのは、財産目録だけではない
遺言執行者の財産目録は重要な資料ですが、その記載額が税務評価額と一致するとは限りません。銀行の現在残高、死亡日時点の残高、不動産の固定資産税評価額、売却の見込額などは、それぞれ基準日や目的が異なります。資料の名前と対象日を添えて渡してください。
税務の相談時には、遺言書の全体、相続人や受取人の関係、死亡日、把握している財産と債務の一覧、既に完了した手続きを示します。新たな財産が見つかった、遺言の内容に争いがある、受取人が亡くなっているといった事情も、申告の前提に関係する可能性があります。
資料の基準日を混ぜない
死亡日の残高証明書と、解約時の入金額には、利息や手数料等による差が生じることがあります。差額を消して数字を合わせるのではなく、両方の資料と取引経過を保存します。税務担当がどの数値をどの目的で使うか判断できる状態にすることが大切です。
不動産の資料も、納税通知書、課税明細、登記情報、購入時の契約書、賃貸借契約などを区別します。土地と建物、共有持分、利用状況が分かる資料をそろえ、欠けている部分は確認事項として一覧に残します。
元の資料と執行者が作った一覧を対応させる
一覧に「A銀行の預金」とだけ書くより、資料番号、支店・口座を特定できる情報、基準日、取得日、原本の保管先を付けると、照合しやすくなります。安全な共有方法を使い、口座情報等を通常の一斉メールへ無造作に添付しないようにしてください。
原本を渡す必要がある場合は、渡した資料と日付、返却予定を記録します。税理士と金融機関の両方へ提出する予定がある書類は、原本が必要な先を先に確認すると、同じ資料の再取得を減らしやすくなります。
準確定申告に関する資料は、亡くなった人の収入と支出を整理する
亡くなった人の年金・給与・事業・賃貸等の収入に関する資料、過去の申告書控え、保険や医療費等の資料の所在を確認します。すべてを執行者が税務判断する必要はありません。まず何があり、誰が持っているかを税理士等へ伝え、追加で必要なものを聞きます。
亡くなる前の取引と、死亡後に相続人等が行った支払いを分けます。支払日、対象となる期間、支払った人、費用の内容を残しておけば、控除や必要経費等の判断に必要な事実を確認できます。領収書に日付がないなど不明点があるときは、推測で補わず、その事情を伝えてください。
複数の相続人等が関係する場合は、申告方法や税理士への依頼の進め方について確認します。遺言執行者が親族代表として連絡を取りまとめることと、税務代理の権限を持つことは別です。税理士側が必要とする本人確認や委任関係を省略しないようにします。
相続後に発生する家賃や売却代金は、別の確認が必要
賃貸物件の家賃や、不動産の売却に伴う所得などは、死亡時の財産の一覧だけでは整理しきれません。誰に帰属する収入か、どの期間の所得か、誰が申告するかを確認します。執行者が預り口座で受け取ったという事実だけで、執行者個人の所得と判断しないでください。
家賃の対象月と入金日がずれる、死亡前の未収金が死亡後に入る、売却契約と決済が別の年になるなど、日付の区別が必要な場面があります。記録には「入金日」だけでなく、契約や請求の対象期間も残します。
売却が予定されている場合は、売ってから税理士へ相談するのではなく、遺言の内容、購入時の資料、売却の条件を先に共有します。分配できる金額や納税資金を考えるためにも、売却と税務の予定を合わせて確認します。
納税資金と遺産の分配を、同じ計算に混ぜない
相続税等を負担する人と、執行の費用を負担する関係は同じとは限りません。受取人ごとの税金を、執行者が当然に全員の預り金から支払えると考えないでください。誰が、どの資金から、どの権限に基づいて納付するかを確認します。
資金を留保する場合も、必要性、対象者、金額の算定、保管方法、精算予定を明確にします。税額がまだ出ていないことだけを理由に、無期限に分配を止めるのではなく、税務担当と作業の見通しを確認します。
税理士報酬と執行支援の報酬は分けて確認する
遺言執行者への報酬、行政書士による書類整理等の支援費用、税理士の申告報酬は、それぞれ依頼内容と負担者を確認します。ある費用を相続財産から支出したことと、税務上差し引けることは別問題です。すべての専門家報酬が相続税の計算から控除できると考えないでください。
見積りには、対象となる税目と人数、基本報酬に含む作業、追加費用の条件、証明書等の実費を確認します。執行の支援と税務を別々に依頼する場合は、資料の受渡しを誰が行うかも決めておくと、重複取得を減らしやすくなります。
税務担当への資料受渡しを、進捗表で管理する
連絡係が複数いる場合は、最新版の資料がどれか分からなくなることがあります。資料一覧に、依頼日、受領日、送付先、送付日、不足事項を記録し、更新時には版や日付を付けます。修正した資料を再送する場合は、変更点を添えて、古い一覧を使わないよう伝えてください。
| 資料 | 取得・確認 | 税務担当への共有 | 残る確認 |
|---|---|---|---|
| 遺言書一式 | 別紙を含むか確認 | 送付日と宛先を記録 | 追加の遺言の有無 |
| 預金資料 | 銀行名と基準日を確認 | 証明書と取引記録を区別 | 不足口座・対象期間 |
| 不動産資料 | 物件と持分を確認 | 登記・評価・契約を区別 | 利用状況・購入資料 |
回答が必要な質問は、質問日、相手、回答期限を分けて記録します。「税理士へ送った」で作業を終わりにせず、受領されたか、内容が足りているかを確認します。ただし、回答待ちだからといって執行者が税務上の結論を代わりに作らないようにしてください。
申告が終わった後も、執行の報告と資料の返却を確認する
税務申告が終わったことと、遺言執行が完了したことは同じではありません。残る財産の引渡し、未払費用の精算、原本の返却、執行の報告について、別に確認します。反対に、執行者としての財産引渡しが終わっていても、受取人の申告が後に続く場合があります。
報告書には、執行者が行った資料提供や費用支払いの事実を、確認できる範囲で記載します。申告書の内容や他の相続人の税額を無制限に配布しないよう、誰に何を渡す必要があるかを税務担当と確認します。
資料の保管期間や原本の取扱いは、税目や手続きに応じた確認が必要です。税務の問合せに備える資料と、執行の収支を説明する資料が重なることもあるため、保管先を引継ぎ一覧へ残してください。
税理士へ初めて連絡するときの相談メモ
相談では、相続開始日、遺言の有無、執行者の立場、財産調査の進捗、すでに対応している別の専門家を先に伝えます。「税金をお願いします」だけでは対象の申告が決まらないため、準確定申告、相続税、相続後の家賃や売却の税務について、相談が必要なものを分けて示してください。
説明用の相談文の例
家族の遺言執行者に指定されています。相続開始日は○月○日です。現在、預金と不動産の資料を確認しており、賃貸収入の資料もあります。準確定申告と相続税の要否・期限を確認したいので、まず必要な資料と、それぞれ誰から依頼する必要があるかを教えてください。
この段階では、未確認の財産総額や税額を断定する必要はありません。「現在見つかっている資料はこれで、ほかは調査中」と伝えます。遺言に関係する資料だけを見ている場合は、税務で確認する財産の範囲と異なる可能性があるため、その点も説明します。
期限から逆算して、資料の受渡し日を決める
申告期限の日を知るだけでなく、税理士が資料を確認するために必要な日程を聞きます。証明書の取得、追加の質問への回答、申告内容の確認、納付の準備を分け、誰がいつまでに行うかを予定表へ記載します。期限前日に資料がそろう予定では、内容確認が間に合わないことがあります。
資料が遅れると分かったら、待ち続けず、入手先、依頼日、到着見込みを伝えます。代替となる資料があるか、未取得のまま何を準備できるかは税務担当へ確認してください。取得できなかった資料を、推測した数字で埋めて渡すことは避けます。
複数の人が問い合わせる場合の窓口をそろえる
相続人と執行者が別々に同じ質問をすると、説明時点の違いから回答が食い違って見える場合があります。連絡窓口を整理し、誰の判断を待っているのかが分かる形で質問を残します。ただし、窓口を一本化することによって、各人の申告内容の確認や必要な委任を省けるわけではありません。
納税者本人しか把握していない情報がある場合は、執行者が代わって回答せず、本人と税理士の間で確認してもらいます。執行者が扱う財産資料と、個人の税務情報の範囲を分けておくことが、円滑な連携につながります。
遺言執行と税務の役割分担でよくある質問
家族の遺言執行者になれば、相続税申告も私の仕事ですか?
その立場だけで当然に申告義務者になるわけではありません。相続人・受遺者等としての立場、財産の取得関係、依頼された業務を分け、税務署や税理士へ確認します。
預金の払戻しが終わらなければ、申告を待てますか?
払戻しが未了であることだけで期限が延長されるわけではありません。期限と納税資金の見通しを早めに税務担当へ伝えます。
財産目録に書いた金額で相続税を計算できますか?
目録の金額と税務評価額が一致するとは限りません。資料の基準日、評価の目的、元となる証明書等を税務担当へ示して確認します。
税理士へ依頼すると、執行者は資料を集めなくてもよいですか?
契約によって役割が異なります。取得を依頼する資料と、ご本人・執行者が用意する資料を一覧にして、重複や漏れを防ぎます。
大倉行政書士事務所の手続き支援に税務申告は含まれますか?
税務相談や申告は税理士の分野です。当事務所には、争いのない範囲での執行関係資料の整理、財産目録や通知・報告書等の準備を相談できます。税理士への依頼と費用は別に確認します。
遺言執行の資料整理・書類準備を相談するには
一人で準備を進めにくい場合は、必要な作業を整理して、任せる部分とご本人が対応する部分を決めます。大倉行政書士事務所では、遺言執行者に指定された方の、争いのない範囲での資料整理や財産目録、通知・報告書等の準備を支援します。ご本人が執行者の立場を維持する支援と、専門家が新たに執行者へ就任することは別です。
初回相談は無料です。部分的な支援の費用は、資料の量、相続人・財産の状況、依頼する作業を確認して見積ります。証明書等の実費や、他の専門家へ依頼する登記・税務・紛争対応の費用は分けて確認してください。遺言書と手元の資料、未完了の作業が分かるメモがあると、相談の範囲を整理しやすくなります。
対応範囲と相談方法は、遺言執行者に指定された方の手続き支援をご確認ください。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |
参考にした公式情報
法令・公式案内の確認日:2026年11月6日〜7日。