

遺言執行者が故人の不動産を調べるには|名寄帳・登記・住所の確認と資料整理
遺言執行者として故人の財産を調べるとき、不動産は「家がある場所を知っている」だけでは整理が終わりません。土地と建物の登記上の表示、故人の持分、古い名義や住所などを確かめ、遺言の対象と対応させる必要があります。
まず手元の遺言書・固定資産税の資料・権利関係の書類から候補を拾い、所有不動産記録証明書や名寄帳で調査を補い、見つかった物件の登記事項証明書で名義・持分・権利を照合するのが基本です。一つの資料だけで全財産が分かるとは限りません。この記事では、資料ごとの役割、窓口へ確認する内容、取得した後の整理方法を説明します。
最初に、遺言の内容と手元にある資料を確認する
遺言書に自宅だけが書かれているのか、すべての財産を対象とする記載があるのかによっても、執行の準備は変わります。複数の遺言執行者がいる場合は、担当や連絡方法も確認します。自分が執行者だから故人に関係する不動産をすべて売却できる、ということではありません。調査、管理、名義変更、処分をそれぞれ分けて考えましょう。
手元では、遺言書に付いている財産の一覧、固定資産税の納税通知書と課税明細書、登記済証や登記識別情報通知書、売買契約書などを確認します。賃貸に出していた物件なら管理会社からの書類も手がかりになります。ただし、古い契約書に載っている物件が現在も故人の財産であるとは限らないため、この段階では「確認する候補」として扱います。
書類は原本を保管し、作業用の写しに資料名と日付を付けると、後の照合がしやすくなります。登記識別情報の符号など、第三者へむやみに共有しない情報もあります。最初の相談では書類の種類と困っている点を伝え、原本や画像の受渡し方法は相手方に確認してください。
最初に分けておく情報
- 遺言に書かれている物件
- 税の書類や契約書から存在が分かった物件
- 親族から話を聞いただけで、まだ資料がない物件
根拠の違う情報を、同じ確かさで一つの一覧へ書き込まないことが大切です。
所有不動産記録証明書・名寄帳・登記事項証明書を使い分ける
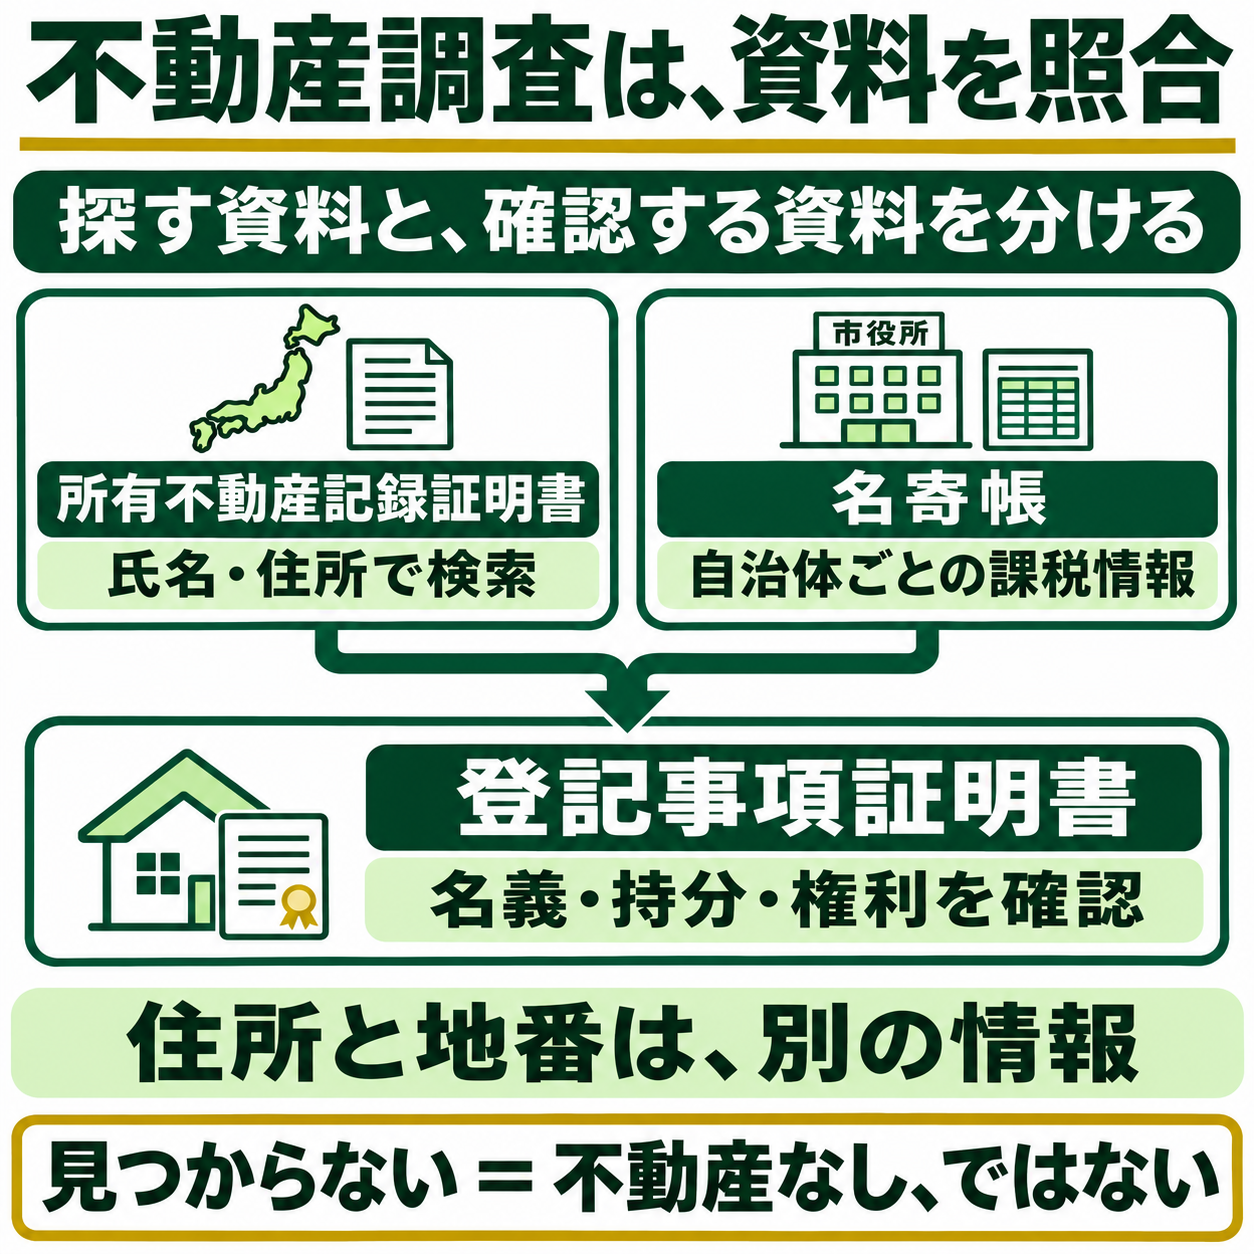
資料を集める目的は、物件の候補を探すことと、その物件の内容を確認することです。所有不動産記録証明書と名寄帳は、対象となる仕組みが違います。そこから分かった物件について、登記事項証明書の記録と突き合わせます。
| 資料 | 主に確認すること | その資料だけでは決めないこと |
|---|---|---|
| 納税通知書・課税明細書 | 手元にある年度の課税対象や物件の手がかり | 通知の宛名だけで所有者や持分を決めない |
| 所有不動産記録証明書 | 氏名・住所等の検索条件に対応する登記上の不動産の一覧 | 載っていない物件が一切ないとは断定しない |
| 名寄帳 | 自治体ごとの固定資産課税台帳の情報 | 全国の所有物件や登記の権利関係を一括確認したと扱わない |
| 登記事項証明書 | 特定した土地・建物の表示、名義、持分、登記された権利 | 登記に載る金額を現在の売値や借入残高と扱わない |
名寄帳の評価額と登記の持分は、別の情報です。税の資料に書かれている価額を見て「その金額の財産を故人が単独で所有していた」とまとめると、共有や権利関係を取り違えるおそれがあります。所在地を探す段階、権利を確認する段階、必要な評価を検討する段階に分けて進めます。
また、各資料は作成日や基準が同じとは限りません。前年の課税明細と今取得した登記の内容が違う場合は、どちらかを捨てるのではなく、年度・取得日と相違点を残します。売買や相続、分筆などが関係している可能性もあるため、読み替えの判断は資料をそろえて確認しましょう。
全国の物件を探す制度でも、氏名と住所の準備が必要
2026年2月2日に始まった所有不動産記録証明制度では、一定の氏名・住所等を条件として、所有権の登記名義人として記録されている不動産を検索し、一覧にした証明書が交付されます。離れた地域に物件があるか分からないときにも、調査を補う制度です。
ただし、検索条件と登記上の氏名・住所が一致しない物件は抽出されません。故人の最後の住所だけでなく、昔の権利証や登記の書類にどの住所が書かれているかも確かめます。旧姓や転居前の住所がある場合は、それが分かる資料を整理し、どの条件で請求するかを法務局や司法書士へ相談してください。
検索結果がない場合にも、検索条件、登記されている範囲、未反映の手続きなどを確かめる必要があります。「見つからない」という結果を、そのまま「故人の不動産はない」という結論にしないことが重要です。手元の税の資料や契約書に物件の記載があれば、別の確認を続けます。
一方、結果に載ったからといって無条件に故人の財産へ加えることも避けます。同名の別人に関する情報が抽出される可能性もあるため、住所、取得の経緯、既存資料などと対応させます。制度の検索条件や限界は、法務省の所有不動産記録証明制度の案内で確認できます。
請求できる立場と必要書類は、自分が相続人でもあるのか、遺言執行者としてどの権限を示すのかを分けて確認します。遺言執行者であることだけを伝えれば、資料なしで必ず請求できるわけではありません。遺言書や選任に関する書類、故人との関係を示す資料のうち、何が必要になるかを窓口で確かめましょう。
名寄帳は自治体ごとに、対象年度と請求する立場を確認する
名寄帳は、土地や家屋の固定資産課税台帳の情報を納税義務者ごとにまとめた資料です。全国を一度に調べる資料ではないため、故人が住んでいた地域だけでなく、税の通知や契約書から物件があると考えられる市区町村を整理します。市町村合併等がある場合は、現在どの窓口が担当するかも確認します。
請求の準備では、故人の氏名、調べたい年度、分かっている物件の所在地、自分の立場、手元の書類を伝えます。相続人本人による請求と代理人による請求では、確認資料が異なります。例えば東大阪市は、相続人の請求について故人の死亡と相続関係が分かる戸籍等を、代理人については権限を確認する資料を案内しています。
故人名で請求すれば、必ず希望する年度の一覧が出るとも限りません。吹田市は、名寄帳を登記名義人ではなく納税義務者の単位で交付しており、各年度の賦課期日より前に亡くなった方の名寄帳は交付できない可能性があると案内しています。この取扱いを全国共通とはせず、調べたい時期と故人の死亡日を窓口へ伝えることが実務上の出発点です。
手数料、郵送の方法、委任状の要否、返送先なども自治体ごとに確認します。共有名義の物件や、課税されていない物件をどのように確認するかも、必要に応じて質問してください。何も記載されていない場合は、照会した人・年度・自治体の範囲を残しておきます。
窓口へ確認する内容
故人の不動産を遺言執行のために確認しています。自分は相続人にも当たるか、遺言執行者として請求する立場かを説明したうえで、対象年度、必要書類、共有物件等の確認方法、郵送の可否を尋ねます。これは問い合わせの整理項目であり、自治体所定の申請書に代わるものではありません。
複数の窓口へ郵送する場合は、戸籍等の原本を同時に使えるとは限りません。原本返却の可否と必要な写しを先に確認し、発送日・送付した資料・戻った資料を控えておくと、次の請求や登記の準備に使う書類を把握できます。
住所だけで終わらせず、土地の地番・建物の家屋番号を照合する
日常の住所と、登記で不動産を特定する表示は別の情報です。住居表示をそのまま土地の地番や建物の家屋番号として転記しないようにします。法務省のオンライン申請の案内でも、登記事項証明書を請求する際には、権利証や課税明細書等で地番・家屋番号を確認するよう説明されています。
資料が複数あっても、同じ家の住所が書かれているから一物件、とまとめないことが大切です。土地と建物は分けて確認し、土地が複数の筆に分かれている場合は地番ごとに記録します。マンションでは、部屋番号だけで整理を終えず、登記上の建物の表示や敷地に関する記載も確認します。
一覧には「普段使う住所」と「登記上の所在・地番または家屋番号」を別欄にすると、混同を減らせます。不動産番号が資料に記載されている場合は、それも対応させて残します。不明な数字を地図の表示等から推測して埋めず、元の資料を持って管轄の登記所へ確認しましょう。
地番等が特定できた後は、取得した登記事項証明書が目的の物件であるかを照合します。所在地が似ている隣接地や、古い書類に残った物件を取り違えないためです。証明書を取得したことと、遺言に記載された物件と同一だと確認できたことを、作業上も分けて記録します。
取得した登記では、名義・持分・古い相続を確認する
共有なら、故人の持分と物件全体を分ける
故人の名前が載っていても、単独所有とは限りません。共有者と持分を確認し、財産の一覧でも物件全体と故人の持分を区別します。共有物件全体の価額を、故人が残した財産の価額としてそのまま扱わないようにしましょう。持分の確認と、税務上・売買上の評価の算定は別の作業です。
親や祖父母の名義のままなら、そのまま書き換えない
家族が長年使っていた不動産でも、登記に以前の世代の名前が残っていることがあります。故人が税金を払っていたという事情だけで、現在の権利関係を確定することはできません。古い名義、故人との関係、遺言の記載を整理し、どの相続の手続きが必要になるかを司法書士等に確認します。
このとき、自分の遺言執行の対象になる範囲と、別の相続や関係者の対応が必要な範囲が問題になります。「昔の名義なので、故人の名前へ直してから進めればよい」と自己判断せず、戸籍等をどこまで集めるかも相談すると、手戻りを抑えやすくなります。
抵当権の金額や記録を、現在の借入残高と同じにしない
登記に担保の記録があれば、資料整理の際に見落とさず残します。ただし、登記された債権額等と、現在残っている借入額は一致するとは限りません。返済や抹消の状況について、必要な権限と資料を確認して金融機関や専門家へ問い合わせます。登記の一部分だけから「借金が残っている」「もう返済済み」と決めないことが大切です。
資料の違いや未確認事項を残し、財産目録へつなげる
調査用の一覧は、後から第三者が確認経過を追える形にします。不動産の表示と資料の番号を対応させれば、執行者本人が司法書士へ相談する場合にも、何が分かっていて何が分からないかを伝えやすくなります。次の欄は整理用の例であり、法務局や自治体へ提出する申請書ではありません。
| 整理する欄 | 残す内容 |
|---|---|
| 物件の特定 | 土地・建物の別、所在、地番・家屋番号、不動産番号 |
| 根拠資料 | 資料名、年度、取得日、対応するページ |
| 権利関係 | 登記名義、故人の持分、確認した権利の記録 |
| 遺言との対応 | 該当する記載、対象が一致するかの確認状況 |
| 未確認事項 | 住所の相違、古い名義、追加取得する資料、相談先 |
情報が食い違う場合は、無理に一つへ合わせず「課税資料には記載あり、登記との対応は確認中」などと区別します。照会した窓口、日付、回答、次に用意するものも併記します。不明な持分や価額を空欄のままにする場合も、単なる記入漏れではなく確認中と分かる注記を付けます。
民法1011条は、遺言執行者に相続財産の目録を作成し、相続人へ交付することを求めています。調査用のメモをそのまま完成した目録と扱わず、確認済みの内容を整理して必要な説明につなげます。調査が長引く点や後から判明した物件がある場合は、目録の補充や報告の進め方も確認してください。
証明書を集めることに集中して、登記や税務の検討を後回しにしないようにします。全資料がそろうのを待たず、期限に関係する手続きや判断が難しい点は早めに担当の専門家へ相談できます。調査を依頼する場合にも、誰がどの作業を担当し、ご本人が何を確認するのかを決めておきましょう。
不動産の調査でよくある質問
納税通知書がない場合は、何から始めればよいですか?
遺言書、権利関係の書類、契約書などから物件や住所の手がかりを整理します。所在地が分かれば自治体の名寄帳等を、全国の登記上の物件を探す補助として所有不動産記録証明書を検討し、請求する立場と必要書類を確認します。
所有不動産記録証明書を取れば、名寄帳は不要ですか?
一律に不要とはいえません。登記の検索結果と自治体の課税資料では基になる情報が異なります。旧住所や古い名義、手元の書類との相違など、未確認の点に応じて補う資料を選びます。
不動産の調査と相続登記を、同じ依頼として考えてよいですか?
分けて確認してください。資料の整理や財産目録の作成と、登記の申請代理は業務が異なります。所有不動産記録証明書の交付請求書類の作成も司法書士業務に当たると法務省が示しています。依頼先と担当する作業を明らかにして進めます。
遺言執行の資料整理で困ったときの相談先
奈良県生駒市の大倉行政書士事務所では、遺言執行者に指定された方の戸籍等の資料収集や財産目録の作成など、手続きの準備を支援しています。奈良市や東大阪市からのご相談でも、遺言書と手元の資料、既に確認した窓口、止まっている作業を伺い、対応できる範囲を整理します。
ご本人には、保管資料の提示、事実関係の確認、必要な判断や署名等をお願いすることがあります。支援の依頼によって遺言執行者が当然に交代するものではありません。費用は作業範囲や資料の状況を確認して見積り、証明書等の実費と区別してご案内します。
所有不動産記録証明書の交付請求書類の作成や不動産登記の申請代理は司法書士へ、紛争や権利関係をめぐる代理交渉・裁判は弁護士へ、税務申告は税理士へ相談する分野です。当事務所の資料整理支援にこれらを含めて案内することはありません。
準備の負担やご本人に残る対応、依頼範囲の確認方法は、遺言執行者に指定された方の手続き支援をご覧ください。資料が全部そろっていなくても、何を整理したいかという段階からご相談いただけます。
| 事務所名 | 大倉行政書士事務所 |
|---|---|
| 所在地 | 奈良県生駒市山崎町3番11-1 |
| 電話番号 | 0743-83-2162 |
| 受付時間 | 9:00〜18:00 |
| 対応地域 | 生駒市・奈良市・東大阪市・大阪市およびその周辺地域 |
| お問い合わせ | お問い合わせフォームはこちら |
参考サイト
制度・公式案内は2026年11月13日に確認しています。自治体の例はその自治体の取扱いであり、他の地域にそのまま当てはめないでください。請求時は対象窓口の最新案内をご確認ください。